6つの係数を使い分けて資金計画を立てる
ライフプランニングの相談では、現在の資産が将来いくらになるか、逆に将来必要な金額を用意するには今いくら必要かを計算する場面が数多くあります。この講義では、そうした計算に使う「6つの係数」(終価係数・現価係数・年金終価係数・年金現価係数・資本回収係数・減債基金係数)を、具体的な数値例とともに整理して解説します。
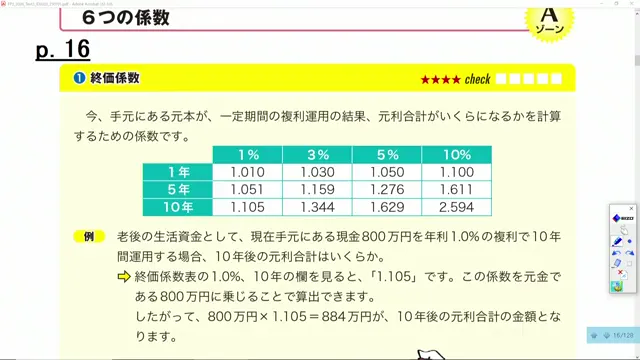
終価係数は、現在手元にある元本を一定期間・一定利率で複利運用した場合に、将来いくらになるかを計算するための係数です。表の1.0%・10年の欄にある「1.105」を使うと、現在800万円の元本を年利1.0%で10年間複利運用した場合、800万円×1.105=884万円になることがわかります。
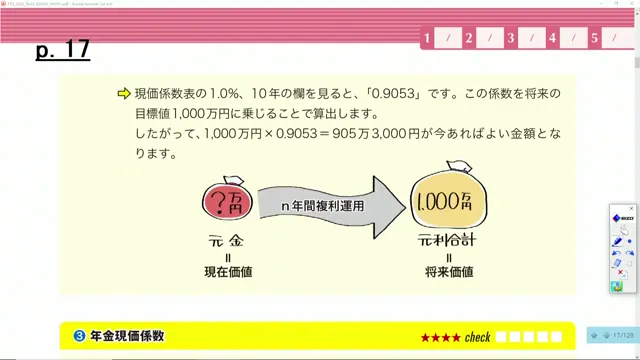
現価係数は、一定期間後に達成したい目標金額をもとに、現時点でいくらの元本を用意すればよいかを計算するための係数です。10年後に1,000万円を準備したい場合、年利1.0%で複利運用するなら、現価係数表の1.0%・10年の欄にある「0.9053」を目標額1,000万円に掛けて、1,000万円×0.9053=905万3,000円を今用意すればよいとわかります。
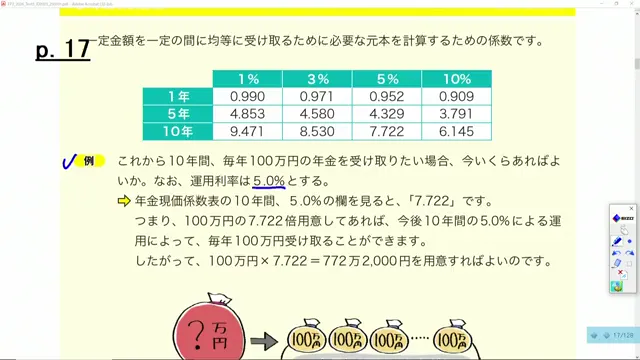
年金現価係数は、将来一定期間にわたって一定額を受け取るために、現時点でいくらの元本が必要かを計算するための係数です。これから10年間、毎年100万円の年金を受け取りたい場合、運用利率5.0%とすると、年金現価係数表の10年・5.0%の欄にある「7.722」を使って、100万円×7.722=772万2,000円を用意すればよいとわかります。
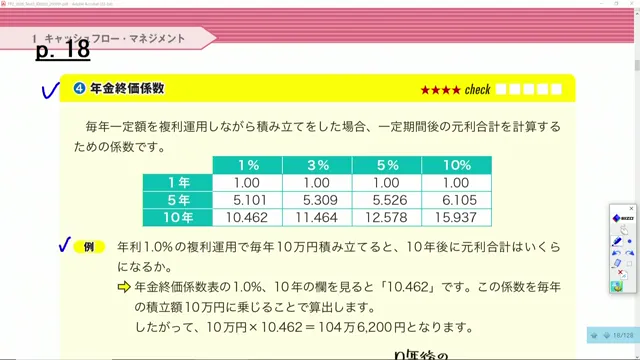
年金終価係数は、毎年一定額を複利運用しながら積み立てた場合に、一定期間後の元利合計がいくらになるかを計算するための係数です。年利1.0%の複利運用で毎年10万円を積み立てると、年金終価係数表の1.0%・10年の欄にある「10.462」を使って、10万円×10.462=104万6,200円になることがわかります。
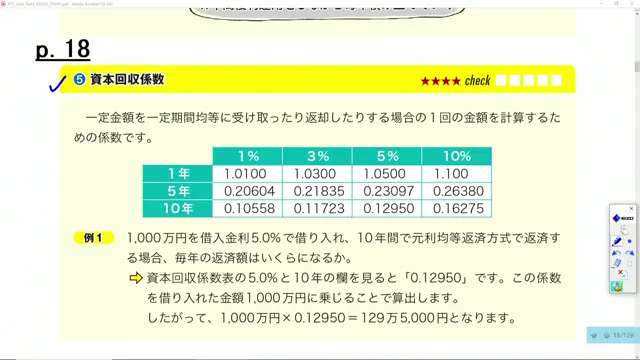
資本回収係数は、一定金額を一定期間にわたって均等に受け取ったり返済したりする場合の、1回あたりの金額を計算するための係数です。1,000万円を借入金利5.0%で借り入れ、10年間で元利均等返済方式により返済する場合、資本回収係数表の5.0%・10年の欄にある「0.12950」を使って、1,000万円×0.12950=129万5,000円が毎年の返済額になることがわかります。
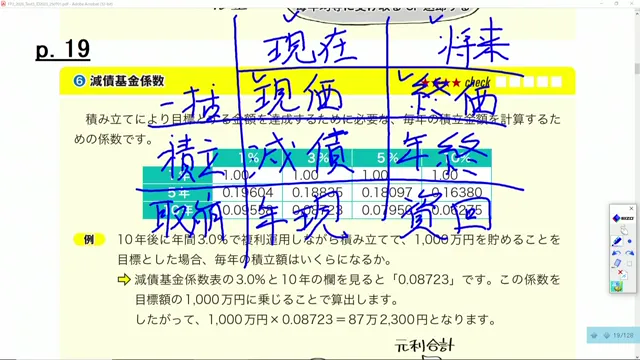
6つの係数は、「現在の金額を求めるか、将来の金額を求めるか」「一括なのか、積み立てなのか、取り崩しなのか」という2つの視点で整理すると覚えやすくなります。講義では実際にホワイトボードに書き込みながら、現価係数・終価係数・年金現価係数・年金終価係数・資本回収係数・減債基金係数の6つを、この2軸のマトリクスに当てはめて整理しています。
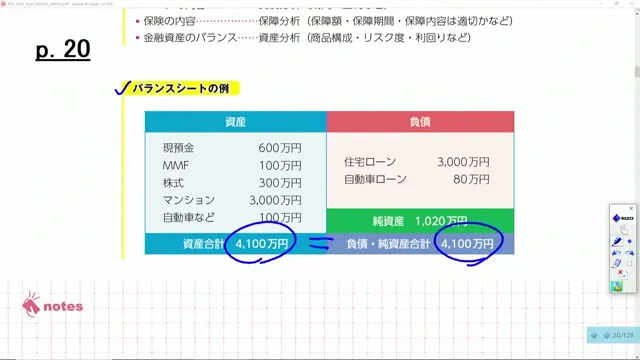
個人バランスシートは、ある一定時点での個人の資産と負債の状況を表したものです。資産側に現預金600万円・MMF100万円・株式300万円・マンション3,000万円・自動車など100万円、負債側に住宅ローン3,000万円・自動車ローン80万円・純資産1,020万円を記載した例では、資産合計4,100万円と負債・純資産合計4,100万円が一致していることが確認できます。


6つの係数は毎回出題される頻出テーマです。「現在のお金を求めるか、将来のお金を求めるか」「一括なのか、積み立てなのか、取り崩しなのか」という視点で整理すると覚えやすくなります。キャッシュフロー表の穴埋め問題や個人バランスシートの穴埋め問題もあわせて頻出なので、繰り返し復習しておきましょう。