損益通算と繰越控除の仕組みを理解する
所得税では、複数の所得の中に赤字(損失)が生じた所得があるとき、一定のルールに従ってプラスの所得と相殺できる「損益通算」という仕組みがあります。この講義では、損益通算できる所得とできない例外、損益通算の順序、そして通算してもなお残る損失を翌年以降に繰り越す「繰越控除」について、具体的な数値例とともに解説します。
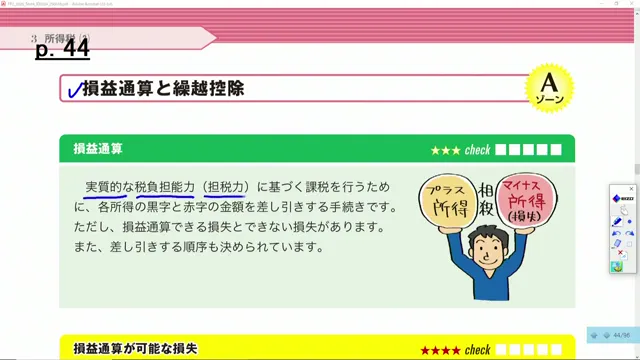
損益通算とは、実質的な税負担能力(担税力)に基づく課税を行うために、各所得の黒字と赤字の金額を差し引きする手続きです。ただし、損益通算できる損失とできない損失があり、差し引きする順序も決められています。
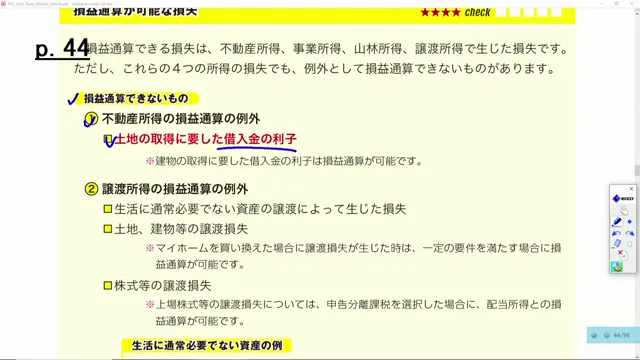
損益通算できる損失は、不動産所得・事業所得・山林所得・譲渡所得で生じた損失です。ただし、これら4つの所得の損失でも例外として損益通算できないものがあります。不動産所得では土地の取得に要した借入金の利子(建物の取得に要した借入金の利子は損益通算可能)、譲渡所得では生活に通常必要でない資産の譲渡損失や、株式等の譲渡損失(上場株式等の譲渡損失は申告分離課税を選択した場合に配当所得との損益通算が可能)が例外となります。なお、マイホームを買い換えた場合に譲渡損失が生じたときは、一定の要件を満たせば損益通算が可能です。
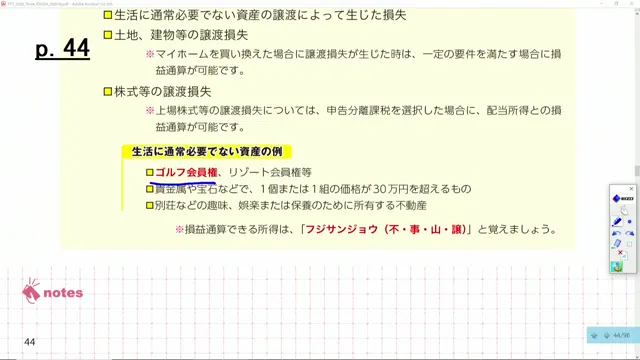
生活に通常必要でない資産の例としては、ゴルフ会員権・リゾート会員権等、貴金属や宝石など1個または1組の価格が30万円を超えるもの、別荘などの趣味・娯楽または保養のために所有する不動産があげられます。損益通算できる所得は「フジサンジョウ(不・事・山・譲)」と覚えます。
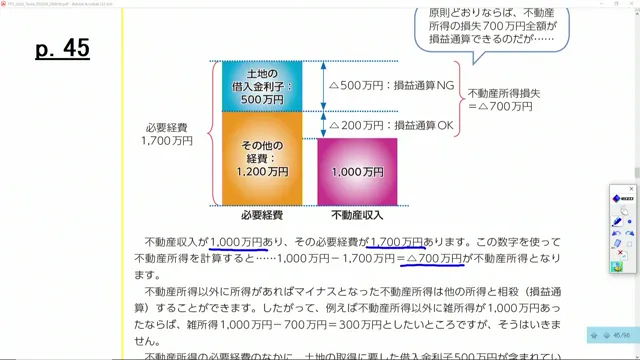
不動産収入が1,000万円、必要経費が1,700万円(土地の借入金利子500万円+その他の経費1,200万円)ある場合、不動産所得は1,000万円-1,700万円=△700万円となります。このうち土地の借入金利子に対応する500万円分は損益通算NGですが、残りの200万円分は損益通算OKです。不動産所得以外に所得があれば、その部分を他の所得と相殺(損益通算)することができます。
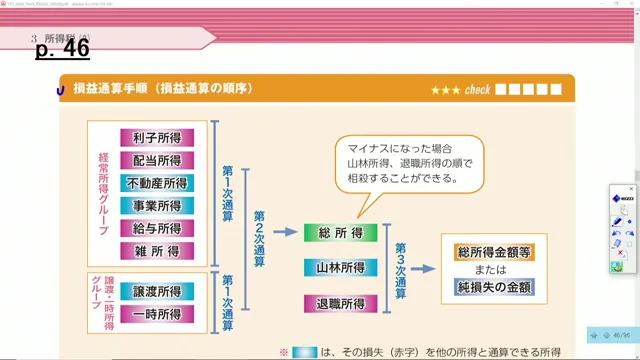
損益通算の順序(損益通算手順)では、利子所得・配当所得・不動産所得・事業所得・給与所得・雑所得の「経常所得グループ」と、譲渡所得・一時所得の「譲渡・一時所得グループ」でそれぞれ第1次通算を行い、第2次通算で総所得を求めます。総所得がマイナスになった場合は、山林所得・退職所得の順で第3次通算により相殺することができます。
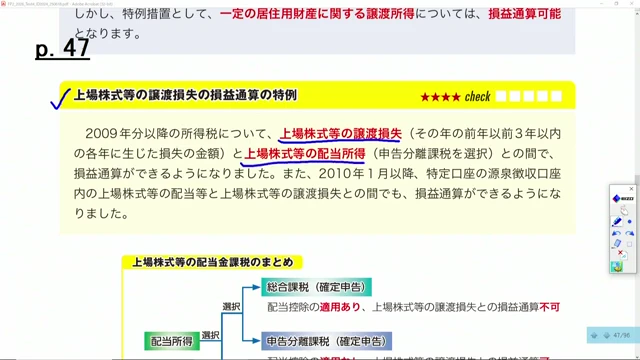
上場株式等の譲渡損失の損益通算の特例として、2009年分以降の所得税について、上場株式等の譲渡損失(その年の前年以前3年以内の各年に生じた損失の金額)と上場株式等の配当所得(申告分離課税を選択)との間で損益通算ができるようになりました。また、2010年1月以降は、特定口座の源泉徴収選択口座内の上場株式等の配当等と上場株式等の譲渡損失との間でも損益通算ができるようになりました。
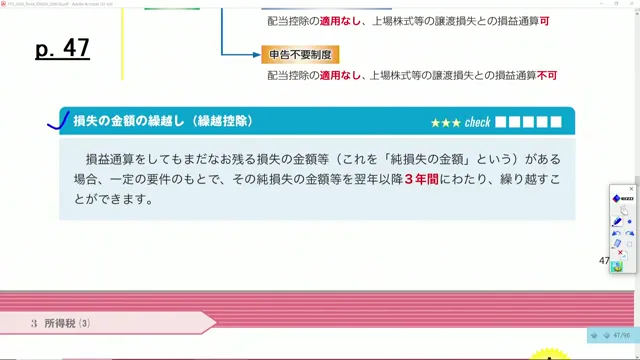
損益通算をしてもなお残る損失の金額(これを「純損失の金額」といいます)がある場合、青色申告をしていることなど一定の要件のもとで、その純損失の金額等を翌年以降3年間にわたり繰り越すことができます(繰越控除)。


損益通算できる所得は「フジサンジョウ(不動産所得・事業所得・山林所得・譲渡所得)」と覚えると整理しやすくなります。ただし同じ譲渡所得でも、ゴルフ会員権や生活に通常必要でない資産の譲渡損失は損益通算できないなど、例外が多い分野なので、原則と例外をセットで押さえておきましょう。