確定申告と青色申告制度の仕組みを理解する
会社員は基本的に年末調整で納税が完了するため確定申告が不要ですが、一定の条件に当てはまる場合は確定申告が必要になります。この講義では、給与所得者が確定申告をしなければならない場合の例、給与所得の源泉徴収票の読み方、そして不動産所得・事業所得・山林所得がある人が利用できる青色申告制度の要件と特典について解説します。

確定申告とは、納税者が1月1日から12月31日までの間に得た所得と、その所得税額等を、翌年の2月16日から3月15日までの間に、納税地(住所地)の所轄税務署長に申告書を提出して納税する制度です。
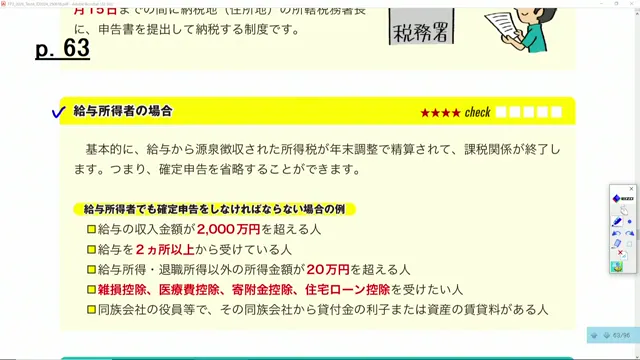
給与所得者は、基本的に給与から源泉徴収された所得税が年末調整で精算されるため、確定申告を省略することができます。ただし、給与の収入金額が2,000万円を超える人、給与を2ヵ所以上から受けている人、給与所得・退職所得以外の所得金額が20万円を超える人、雑損控除・医療費控除・寄附金控除・住宅ローン控除を受けたい人、同族会社の役員等でその同族会社から貸付金の利子または資産の賃貸料がある人などは、確定申告をしなければなりません。
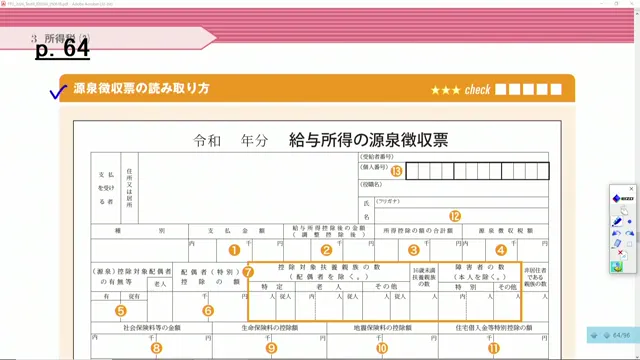
「給与所得の源泉徴収票」には、支払金額・給与所得控除後の金額・所得控除の額の合計額・源泉徴収税額・控除対象配偶者の有無等・配偶者控除等の額・控除対象扶養親族の数など、番号が付けられた項目が記載されています。
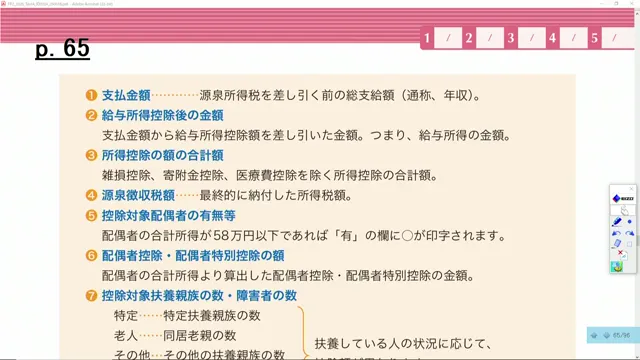
源泉徴収票の主な項目の意味は、①支払金額=源泉所得税を差し引く前の総支給額(年収)、②給与所得控除後の金額=支払金額から給与所得控除額を差し引いた給与所得の金額、③所得控除の額の合計額=雑損控除・寄附金控除・医療費控除を除く所得控除の合計額、④源泉徴収税額=最終的に納付した所得税額、⑤控除対象配偶者の有無等=配偶者の合計所得が58万円以下であれば「有」の欄に○が印字される、⑥配偶者控除・配偶者特別控除の額、⑦控除対象扶養親族の数・障害者の数(特定・老人・その他)です。
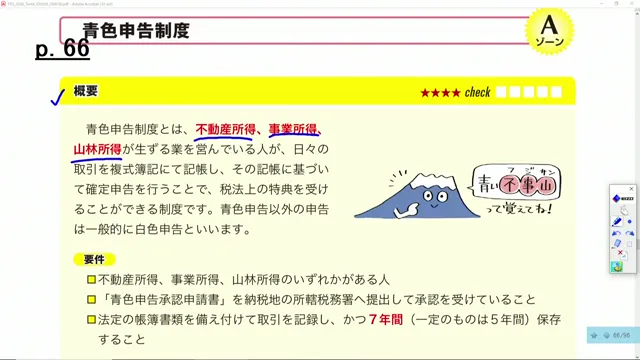
青色申告制度とは、不動産所得・事業所得・山林所得が生ずる業を営んでいる人が、日々の取引を複式簿記で記帳し、その記帳に基づいて確定申告を行うことで、税法上の特典を受けることができる制度です。青色申告以外の申告は一般的に白色申告といいます。要件は、①不動産所得・事業所得・山林所得のいずれかがあること、②「青色申告承認申請書」を納税地の所轄税務署へ提出して承認を受けていること、③法定の帳簿書類を備え付けて取引を記録し、かつ7年間(一定のものは5年間)保存することです。
青色申告の特典として、①青色申告特別控除(事業的規模の不動産所得又は事業所得があり、正規の簿記の原則に基づいて作成した貸借対照表・損益計算書を添付して期限内申告をした場合は所得金額から55万円、さらに電子帳簿保存・電子申告等の要件を満たした場合は65万円、それ以外の場合は10万円を控除)、②純損失の繰越控除(純損失を翌年以降3年間にわたって黒字の所得から控除できる)、③純損失の繰戻還付(純損失を前年の所得から控除して前年の税金の還付を受けられる)、④青色事業専従者給与の必要経費算入(青色事業専従者に支払った適正な範囲の給与を全額必要経費に算入できる。不動産所得の場合は貸付が事業的規模でなければ適用できない)があります。
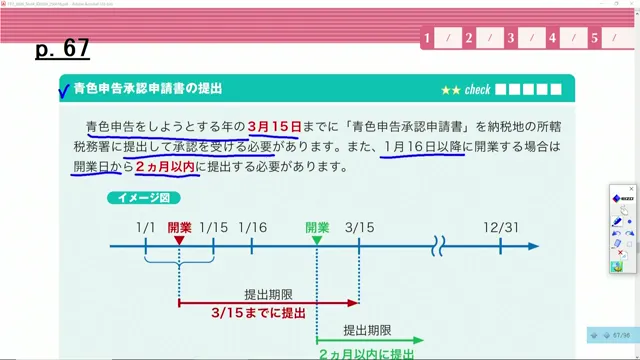
青色申告をしようとする年の3月15日までに「青色申告承認申請書」を納税地の所轄税務署に提出して承認を受ける必要があります。また、1月16日以降に開業する場合は、開業日から2ヵ月以内に提出する必要があります。


給与所得者でも確定申告が必要になる場合の条件(給与2,000万円超、2ヵ所以上からの給与、給与・退職所得以外が20万円超 等)は数字とセットで覚えておきましょう。青色申告の特典も、青色申告特別控除の55万円・65万円・10万円という金額の違いを、電子帳簿保存等の要件の有無とあわせて整理しておくと安心です。