生命保険契約に関する権利と個人年金保険の課税関係を理解する
生命保険や個人年金保険は、契約者・被保険者・受取人が誰かによって、かかる税金の種類(相続税・所得税・贈与税)が変わります。この講義では、契約者が死亡した場合の「生命保険契約に関する権利」の相続税評価額と、個人年金保険の年金を、受取開始前・受取開始時・受取開始後のどの段階で受け取るかによって課税関係がどう変わるかを整理して解説します。
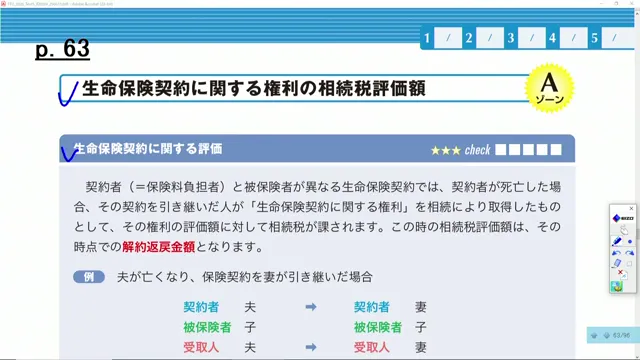
契約者(=保険料負担者)と被保険者が異なる生命保険契約で契約者が死亡した場合、その契約を引き継いだ人が「生命保険契約に関する権利」を相続により取得したものとして、その権利の評価額に相続税が課されます。この時の相続税評価額は、その時点での解約返戻金額となります。例えば夫が亡くなり保険契約を妻が引き継いだ場合、契約者は夫から妻に、受取人も夫から妻に変わります(被保険者である子は変わりません)。
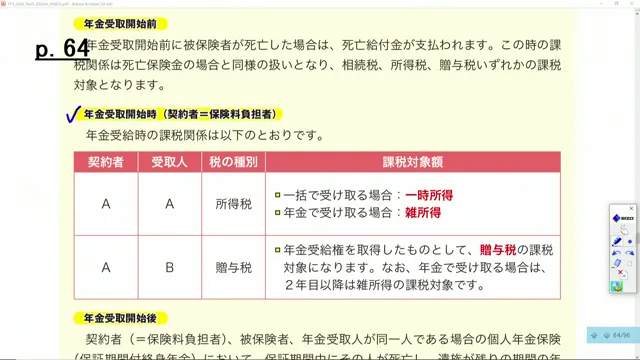
個人年金保険の年金受取開始時(契約者=保険料負担者)の課税関係は、契約者と受取人が同一人(A・A)の場合は所得税の対象となり、一括で受け取る場合は一時所得、年金で受け取る場合は雑所得となります。契約者と受取人が異なる人(A・B)の場合は、受取人が年金受給権を取得したものとして贈与税の課税対象となり、年金で受け取る場合の2年目以降は雑所得の課税対象となります。
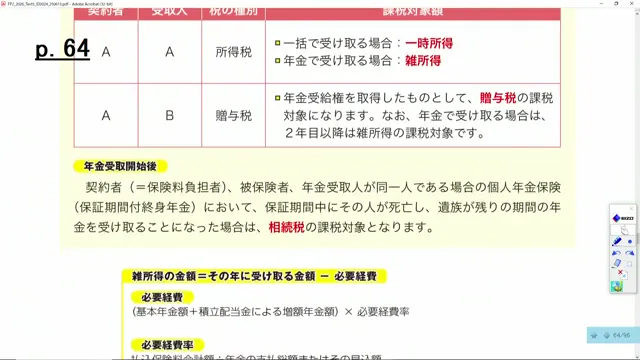
個人年金保険の年金受取開始後、契約者(保険料負担者)・被保険者・年金受取人が同一人である保証期間付終身年金において、保証期間中にその人が死亡し、遺族が残りの期間の年金を受け取ることになった場合は相続税の課税対象となります。また、雑所得の金額は「その年に受け取る金額-必要経費」で計算し、必要経費は「(基本年金額+積立配当金による増額年金額)×必要経費率」で算出します。
・契約者と被保険者が異なる生命保険契約で契約者が死亡した場合、契約を引き継いだ人に生命保険契約に関する権利の相続税(評価額は解約返戻金額)が課される
・個人年金保険の年金受取開始時、契約者と受取人が同一人なら所得税(一括受取は一時所得、年金受取は雑所得)、異なる人なら贈与税(年金受取の2年目以降は雑所得)が課される
・保証期間付終身年金で保証期間中に本人が死亡し遺族が残りの年金を受け取る場合は相続税の課税対象となる
・雑所得の金額は「その年に受け取る金額-必要経費」、必要経費は「(基本年金額+積立配当金による増額年金額)×必要経費率」で計算する

この講義のまとめ


個人年金保険の課税関係は、契約者・受取人が同一人かどうかで所得税か贈与税かが分かれ、さらに一括受取か年金受取かで一時所得か雑所得かが分かれるという、2段階の判定になっています。表の形でセットにして覚えておくと、混同しにくくなります。