自賠責保険と任意自動車保険の補償内容を理解する
自動車保険は、すべての自動車に加入が義務付けられている自賠責保険と、それを補う任意自動車保険に分かれます。この講義では、自賠責保険の補償内容と保険金の限度額、そして対人賠償保険・対物賠償保険・人身傷害補償保険・自損事故保険・無保険車傷害保険・車両保険といった任意自動車保険の主な種類を、それぞれの補償対象と免責事項とともに整理して解説します。
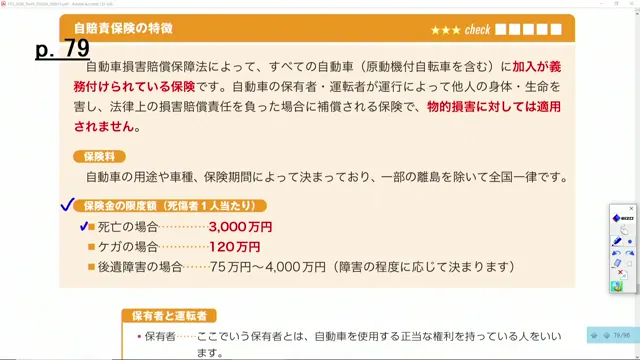
自賠責保険(自動車損害賠償責任保険)は、自動車損害賠償保障法によってすべての自動車(原動機付自転車を含む)に加入が義務付けられている保険です。自動車の保有者・運転者が運行によって他人の身体・生命を害し、法律上の損害賠償責任を負った場合に補償される保険で、物的損害に対しては適用されません。保険料は自動車の用途や車種、保険期間によって決まっており、一部の離島を除いて全国一律です。保険金の限度額(死傷者1人あたり)は、死亡の場合3,000万円、ケガの場合120万円、後遺障害の場合75万円〜4,000万円(障害の程度に応じて決まります)です。

任意自動車保険は、従来は各社均一の商品内容でしたが、リスク細分型自動車保険の登場以降は多様化が進み、各担保種目を任意に組み合わせられる商品が主流となっています。対人賠償保険は、自動車事故によって他人を死傷させ法律上の賠償責任を負った場合に、自賠責保険から支払われる金額を超える部分について保険金が支払われるもので、飲酒運転や無免許運転、運転免許失効中の事故でも支払われますが、被害者が被保険者の父母・配偶者・子の場合は免責となります(兄弟姉妹その他親族は補償対象)。
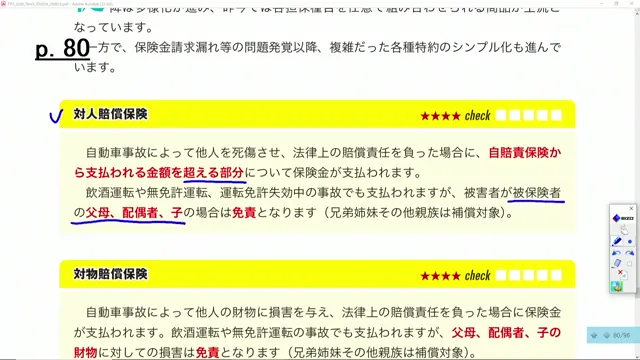
対物賠償保険は、自動車事故によって他人の財物に損害を与え、法律上の損害賠償責任を負った場合に保険金が支払われるもので、飲酒運転や無免許運転の事故でも支払われますが、父母・配偶者・子の財物に対しての損害は免責となります(兄弟姉妹その他親族は補償対象)。
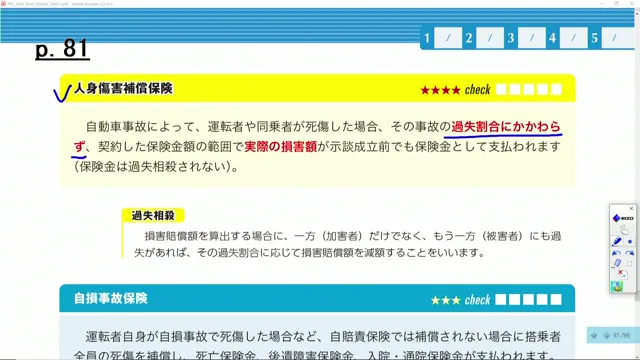
人身傷害補償保険は、自動車事故によって運転者や同乗者が死傷した場合、その事故の過失割合にかかわらず、契約した保険金額の範囲で実際の損害額が示談成立前でも保険金として支払われます(保険金は過失相殺されません)。なお過失相殺とは、損害賠償額を算出する場合に、加害者だけでなく被害者にも過失があれば、その過失割合に応じて損害賠償額を減額することです。自損事故保険は、運転者自身が自損事故で死傷した場合など自賠責保険では補償されない場合に、搭乗者全員の死傷を補償し、死亡保険金・後遺障害保険金・入院・通院保険金等が支払われます。
無保険車傷害保険は、対人賠償をつけていないなど賠償資力が十分でない他の車に衝突されて死亡または後遺障害を負った場合に、本来は相手から支払われる賠償金の代わりに自己に対して保険金が支払われるものです。対人賠償保険を契約すると自動付帯され、保険金額は対人と同額、対人が無制限の場合は2億円になります。
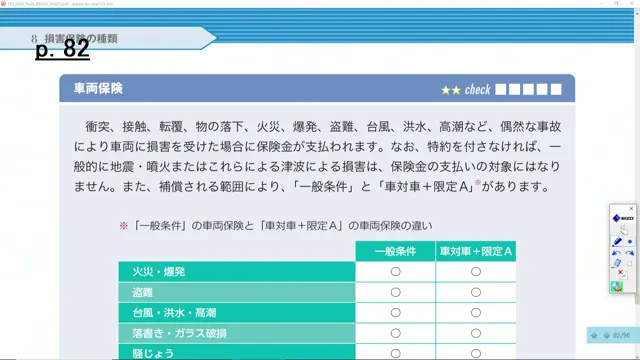
車両保険は、衝突・接触・転覆・物の落下、火災、爆発、盗難、台風、洪水、高潮など偶然な事故により車両に損害を受けた場合に保険金が支払われます。なお、特約を付さなければ、一般的に地震・噴火またはこれらによる津波による損害は保険金の支払いの対象になりません。また、補償される範囲により「一般条件」と「車対車+限定A」があり、補償範囲にはこの条件による違いがあります。


自賠責保険は対人のみで物的損害は対象外、任意保険の対人・対物賠償保険は父母・配偶者・子への損害が免責になるなど、それぞれの保険の「守備範囲」の違いを対比しながら整理すると理解しやすくなります。人身傷害補償保険が過失相殺されない点、無保険車傷害保険が対人賠償保険に自動付帯される点も、あわせて押さえておきましょう。