ポートフォリオ理論の基本を理解する
金融資産運用では、複数の資産を組み合わせて運用する「ポートフォリオ」の考え方が欠かせません。この講義では、ポートフォリオ運用の意義とアセット・アロケーション(資産配分)の考え方、ポートフォリオの期待収益率の計算方法、リスク(標準偏差)と相関係数によるリスク低減効果、そしてリスクに対するリターンの効率性を測るシャープレシオについて、具体的な数値例とともに整理して解説します。
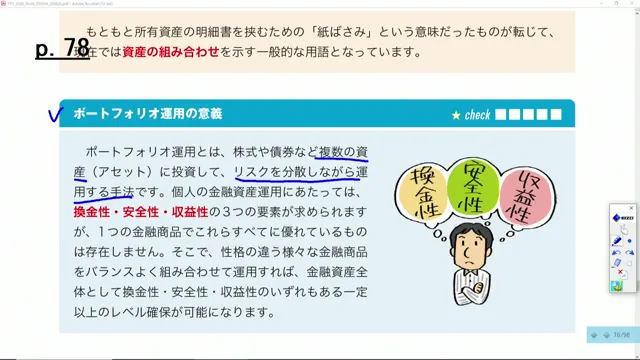
ポートフォリオ運用とは、株式や債券など複数の資産(アセット)に投資して、リスクを分散しながら運用する手法です。個人の金融資産運用にあたっては、換金性・安全性・収益性の3つの要素が求められますが、1つの金融商品でこれらすべてに優れているものは存在しません。そこで、性格の違う様々な金融商品をバランスよく組み合わせて運用すれば、金融資産全体として換金性・安全性・収益性のいずれもある一定以上のレベルを確保することが可能になります。
アセット・アロケーションとは「資産配分」の意味で、ポートフォリオを作るための手法の一つです。投資対象(=資産)を国内株式・外国株式・国内債券・外国債券といった資産クラス(アセットクラス)に分類し、各資産クラスの期待収益率や資産クラス間の相関関係を考慮しながら、ポートフォリオ全体として目標とする収益率とリスクの度合いを満たすように、各資産クラスの配分(投資比率)を決定します。
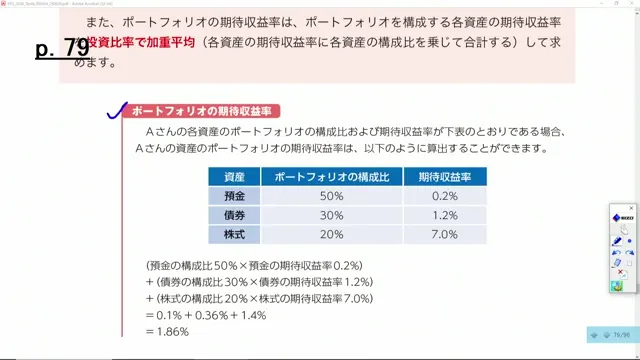
ポートフォリオの期待収益率は、ポートフォリオを構成する各資産の期待収益率を投資比率で加重平均して求めます。たとえば、資産の構成比が預金50%・債券30%・株式20%で、それぞれの期待収益率が0.2%・1.2%・7.0%の場合、期待収益率は「50%×0.2%+30%×1.2%+20%×7.0%=0.1%+0.36%+1.4%=1.86%」と算出できます。
ポートフォリオにおけるリスクとは「不確実性」を意味し、具体的には期待収益率からのばらつきの度合いをいい、このばらつきを測る尺度として標準偏差が用いられます。リスクが異なる金融商品を同時に所有することでリスクを軽減できます。ポートフォリオのリスクは、一般的に組み入れた各資産のリスクを組入比率で加重平均した値よりも小さくなり、これを「ポートフォリオ効果」といいます。
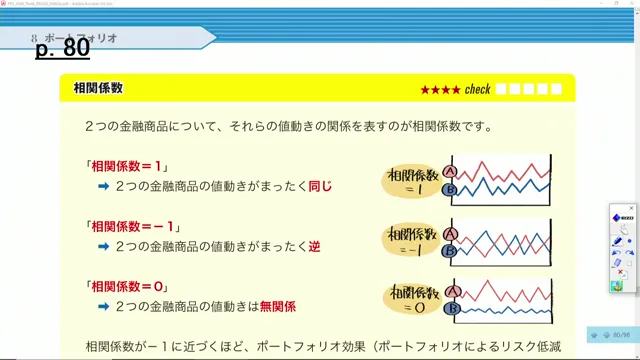
相関係数とは、2つの金融商品の値動きの関係を表す指標です。相関係数=1は2つの金融商品の値動きがまったく同じ、相関係数=-1はまったく逆、相関係数=0は無関係であることを示します。相関係数が-1に近づくほど、ポートフォリオ効果(ポートフォリオによるリスク低減効果)が大きくなります。
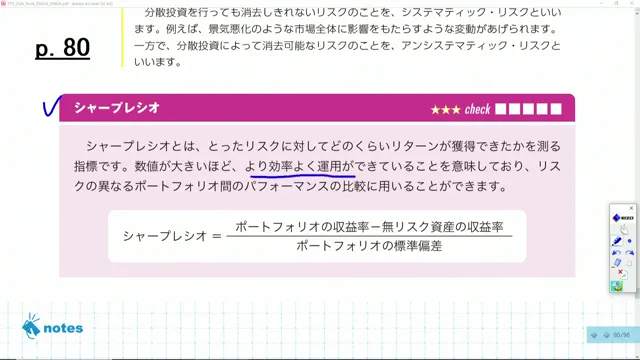
分散投資を行っても消去しきれないリスクをシステマティック・リスクといい、景気悪化のような市場全体に影響をもたらす変動が例として挙げられます。一方、分散投資によって消去可能なリスクをアンシステマティック・リスクといいます。シャープレシオは、とったリスクに対してどのくらいリターンが獲得できたかを測る指標で、数値が大きいほど効率よく運用できていることを意味し、リスクの異なるポートフォリオ間のパフォーマンスの比較に用いることができます(シャープレシオ=(ポートフォリオの収益率-無リスク資産の収益率)÷ポートフォリオの標準偏差)。
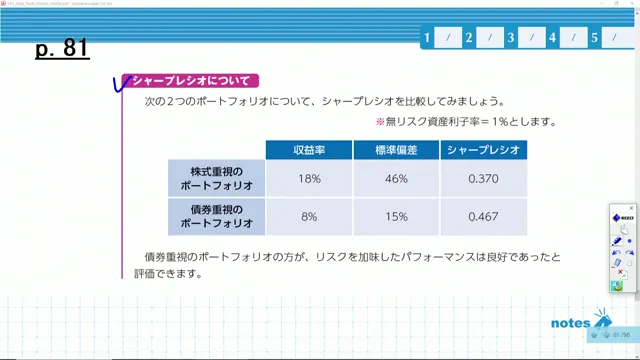
無リスク資産利子率を1%として、株式重視のポートフォリオ(収益率18%、標準偏差46%)と債券重視のポートフォリオ(収益率8%、標準偏差15%)のシャープレシオを比較すると、株式重視は0.370、債券重視は0.467となり、債券重視のポートフォリオの方が、リスクを加味したパフォーマンスは良好であったと評価できます。


ポートフォリオの期待収益率は「各資産の期待収益率×投資比率」の合計で計算できるので、まずは加重平均の計算に慣れておきましょう。相関係数は-1に近いほどリスク低減効果(ポートフォリオ効果)が大きくなる点、シャープレシオは数値が大きいほど効率よく運用できている点も、あわせて押さえておくと安心です。