不動産投資分析の指標と評価方法を理解する
不動産投資の採算性を判断するには、複数の利回り指標と、将来の収益を現在価値に置き換えて評価する手法を理解しておく必要があります。この講義では、表面利回り・実質利回り(NOI利回り)・キャッシュ・オン・キャッシュといった投資利回りの計算方法、レバレッジ効果の考え方、そして直接還元法・DCF法・正味現在価値法(NPV法)・内部収益率法(IRR法)による不動産の収益価格の算出方法を、具体的な数値例とともに整理して解説します。

不動産有効活用や不動産投資の採算性を示す指標として投資利回りが用いられます。一般的には、インカムゲイン(家賃収入)の効率を示すことが多いですが、キャピタルゲイン(売却益)を含めて計算する方法もあります。表面利回り(総投下資本総収入利回り)は、年間収入合計を総投下資本(自己資金+借入金)で除したもので、わが国で一般的に投資利回りというときにはこれを用いるケースが多く見受けられます。
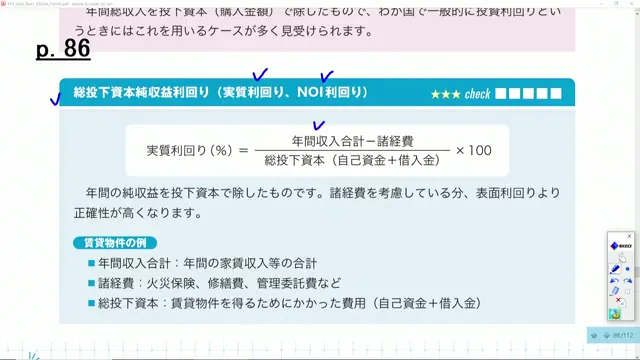
実質利回り(総投下資本純収益利回り、NOI利回り)は、年間の純収益(年間収入合計-諸経費)を総投下資本で除したものです。諸経費を考慮している分、表面利回りより正確性が高くなります。賃貸物件の例では、年間収入合計は年間の家賃収入等の合計、諸経費は火災保険・修繕費・管理委託費など、総投下資本は賃貸物件を得るためにかかった費用(自己資金+借入金)となります。
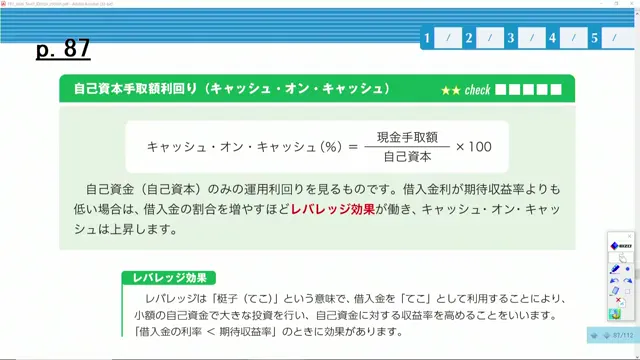
自己資本手取額利回り(キャッシュ・オン・キャッシュ)は、現金手取額を自己資本で除したもので、自己資金(自己資本)のみの運用利回りを見るものです。借入金利が期待収益率よりも低い場合は、借入金の割合を増やすほどレバレッジ効果が働き、キャッシュ・オン・キャッシュは上昇します。レバレッジは「梃子(てこ)」という意味で、借入金を「てこ」として利用することにより、小額の自己資金で大きな投資を行い、自己資金に対する収益率を高めることをいい、「借入金の利率<期待収益率」のときに効果があります。
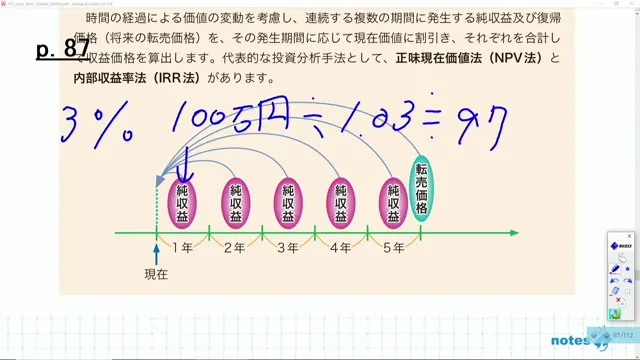
直接還元法は、不動産の単年度の純収益を還元利回りで除すことによって収益価格を算出します。DCF法は、時間の経過による価値の変動を考慮し、連続する複数の期間に発生する純収益および復帰価格(将来の転売価格)を、その発生期間に応じて現在価値に割り引き、それぞれを合計して収益価格を算出します。代表的な投資分析手法として、正味現在価値法(NPV法)と内部収益率法(IRR法)があります。
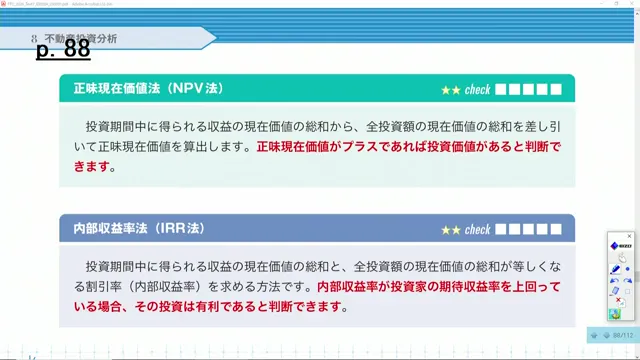
正味現在価値法(NPV法)は、投資期間中に得られる収益の現在価値の総和から、全投資額の現在価値の総和を差し引いて正味現在価値を算出します。正味現在価値がプラスであれば投資価値があると判断できます。内部収益率法(IRR法)は、投資期間中に得られる収益の現在価値の総和と、全投資額の現在価値の総和が等しくなる割引率(内部収益率)を求める方法です。内部収益率が投資家の期待収益率を上回っている場合、その投資は有利であると判断できます。


表面利回りは諸経費を考慮しない簡易的な指標、実質利回り(NOI利回り)は諸経費を差し引いた分だけ正確性が高い指標という違いをまず押さえましょう。レバレッジ効果は「借入金の利率<期待収益率」のときに働く点、NPV法は正味現在価値がプラスかどうか、IRR法は内部収益率が期待収益率を上回るかどうかで投資判断する点も、対比しながら整理しておくと安心です。