FPで独立開業する全手順|未経験からでも成功できる?年収・費用・失敗しないための集客戦略
- キャリアの展開
「FP資格を活かして独立したいけれど、未経験からでも本当にやっていけるのだろうか」と考えたことはありませんか。独立開業は「形態」によって必要な準備・費用・リスクが大きく異なるため、漠然とした情報だけで判断すると、想定と現実のギャップに戸惑うことになりかねません。この記事では、FPとして独立するまでの一般的な流れ、開業形態ごとの違い、年収・費用を左右する要因、失敗しやすいポイントと集客の考え方を整理します。
なお、本記事は「FP士とは?仕事内容・年収・将来性を政府データで徹底解剖」の一部です。試験や資格の基本情報から確認したい方は、まずこちらのページをご覧ください。
FPとして独立開業するまでの流れ
FPとして独立するまでには、資格取得、実務経験の獲得、独立形態の選定、開業準備という段階を踏むのが一般的です。FP資格(2級・AFP・CFP®等)は知識の証明にはなりますが、実際の相談業務で信頼を得るには、金融機関や保険代理店等での実務経験を積む期間が重要になることが多いためです。
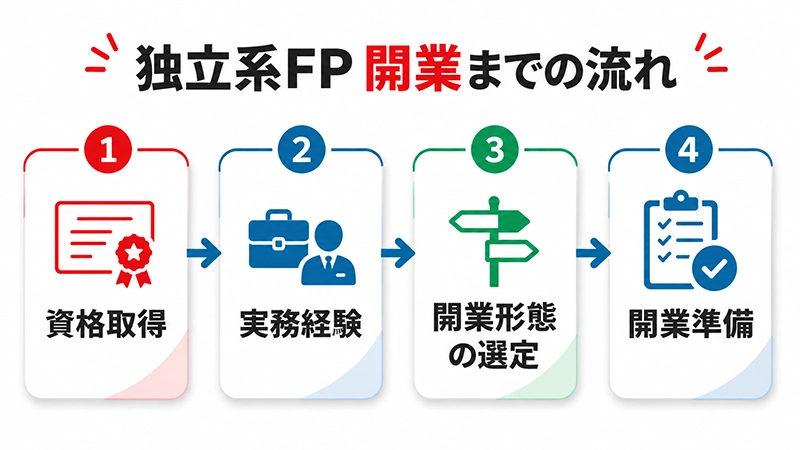
資格取得後すぐに独立するケースだけでなく、数年の実務経験を経てから独立を判断するケースも一般的です。どちらが適しているかは、目指す独立の形態によっても変わります。「資格を取ればすぐ独立できる」というものではなく、段階を踏んだ準備が必要になることを、まず押さえておきましょう。準備を急ぎすぎず、自分がどの分野で相談者と関わりたいのかを見極める時間も、独立の土台づくりの一部と言えます。次の章で、開業形態ごとの違いを具体的に整理します。
独立開業の主な形態——事務所開業・業務委託・保険代理店提携
開業形態によって必要な準備・リスクが大きく異なる
FPの独立開業には、自身のFP事務所を構える「事務所開業型」、他社の業務を受託する「業務委託型」、保険代理店と提携する「保険代理店提携型」など、複数の形態があります。形態によって、収入の得方(相談料・顧問料か、紹介手数料か、保険販売手数料か)や、必要な初期費用、集客の主導権の所在が異なります。

事務所開業型は相談料・顧問料が主な収入源になりやすい一方、集客をすべて自分で行う必要があります。保険代理店提携型は、提携先の販売網を活用できる一方、扱う商品や活動の自由度に制約が生じる場合があります。どの形態が向いているかは、独立の目的(相談業務を軸にしたいか、商品販売を軸にしたいか等)によって変わるため、形態の違いを理解したうえで検討することが出発点になります。
独立FPの年収と開業費用——押さえておきたい前提
年収・費用は開業形態と活動内容によって大きく変動する
独立FPの年収・開業費用は、選ぶ開業形態や活動内容によって大きく変動するため、「独立FPの平均年収は〇〇円」といった一律の数字で語ることは難しい領域です。収入源(相談料・顧問料・紹介手数料・販売手数料)の組み合わせや、事務所を構えるかどうか、専業か兼業かによって、年収も初期費用も大きく異なるためです。
数字を鵜呑みにするのではなく、自分が選ぶ開業形態でどのような収入構造・費用構造になるのかを、具体的に調べたうえで判断することが重要です。事務所を構えれば賃料や什器等の初期費用がかかりますが、業務委託型であれば初期費用を抑えられる一方、収入は委託元の報酬体系に左右されます。どの形態を選ぶかによって、必要な資金準備の考え方そのものが変わってくる点を押さえておきましょう。
「独立すれば年収が上がる」といった断定的な情報だけを鵜呑みにせず、自分が選ぶ形態の収入構造・費用構造を具体的に確認しましょう。
未経験からの独立で失敗しやすいポイントと対策
「収入源が確保できていない状態での独立」がリスクになりやすい
未経験からの独立でつまずきやすいのは、実務経験や見込み顧客との関係を十分に築かないまま開業してしまうケースです。FP資格を持っていることと、相談者から選ばれる信頼を得ていることは別であり、後者は実務経験や実績の積み重ねによって形成されます。
独立前に業務委託や兼業という形で相談実績を積んでから本格的に独立する、というステップを踏むことでリスクを抑える方法もあります。また、開業直後から収入が安定するとは限らないため、当面の生活費や運転資金をどの程度確保しておくかも、事前に検討しておきたいポイントです。「資格を取ったらすぐ独立」ではなく、収入源や信頼関係をどう確保してから独立するかを事前に設計しておくことが、失敗を避けるうえで欠かせません。
独立後の集客——信頼を積み重ねる複数のチャネル
単一のチャネルに頼らず、複数の接点を積み重ねる
独立FPの集客は、既存顧客・知人からの紹介、SNSでの情報発信、セミナー登壇、オンライン相談など、複数のチャネルを組み合わせて信頼を積み重ねていくのが一般的です。FPへの相談はお金という個人的な情報を扱うため、初対面でいきなり依頼されることは少なく、発信や活動を通じて信頼を積み上げるプロセスが必要になります。

ブログやSNSで専門知識を発信し続けることで、検索や紹介から相談につながるケースは多く見られます。ただし、これも即効性のある手法ではなく、継続的な取り組みが前提になります。「この方法をやれば集客できる」という単一の正解はなく、複数のチャネルを地道に積み重ねる姿勢が求められます。どのチャネルに力を入れるかは、自分が得意とする発信方法や、想定する相談者層によっても変わってきます。
講師からのアドバイス
独立を考えるタイミングについて
合格者の声
独立・キャリアアップなど、多様な目的で資格を活かす受講生たち
独立を見据えてFP資格を取得する方だけでなく、まずは知識を実務や家計に活かすことから始める方など、目的の持ち方はさまざまです。どのタイミングで、どんな形で資格を活かすかは人それぞれで、独立はその選択肢の一つにすぎません。資格取得後にどう歩んでいくかは一律ではなく、それぞれのペースで進めていくものだといえます。
実際の受講生の声や体験談は合格者の声でご紹介していますので、あわせてご覧ください。
この記事のまとめ

よくある質問
資格取得はスタート地点であり、多くの場合は実務経験を積んでから独立を判断します。開業形態によって必要な準備も異なります。
開業形態や活動内容によって大きく変動するため、一律の金額でお伝えすることは難しい領域です。収入源の構造を理解したうえで、自分のケースで具体的に検討することをおすすめします。
実務経験や信頼関係を十分に築かないまま開業することがリスクになりやすいため、業務委託や兼業といった形で実績を積んでから独立するなど、段階を踏むことが対策になります。
紹介・SNS発信・セミナー・オンライン相談など、複数のチャネルを組み合わせて継続的に信頼を積み重ねていくのが一般的です。単一の即効性のある方法があるわけではありません。


独立は資格取得のゴールではなく、実務経験を積んだ先の選択肢の一つとして考えるとよいと思います。資格を取ってすぐに独立を急ぐより、まずは業務委託や兼業といった形で相談実績を積み、自分がどの分野で、どんな形で相談者と関わりたいのかを見極めることが、遠回りのようで一番の近道になることが多いです。