債券の利回り計算を1つの式で解く
債券の利回りは、最終利回り・応募者利回り・所有期間利回り・直接利回りの4つに分類できます。この講義では、それぞれの意味と計算式を確認しながら、最初の3つは共通する1つの形の式で解けることを、具体的な数値例とともに解説します。
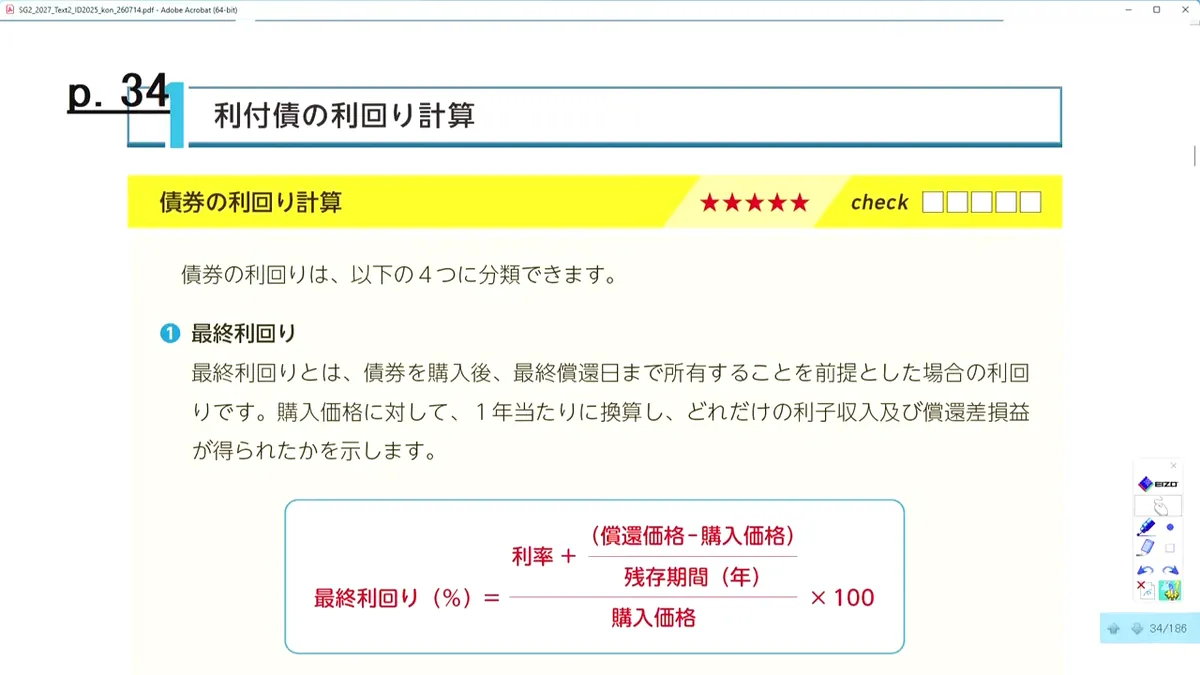
債券の利回りは4つに分類できます。1つ目の最終利回りは、債券を購入後、最終償還日まで所有することを前提とした場合の利回りで、購入価格に対して1年当たりに換算し、どれだけの利子収入及び償還差損益が得られたかを示します。計算式は「利率+(償還価格-購入価格)÷残存期間(年)」を購入価格で割り、100を掛けたものです。
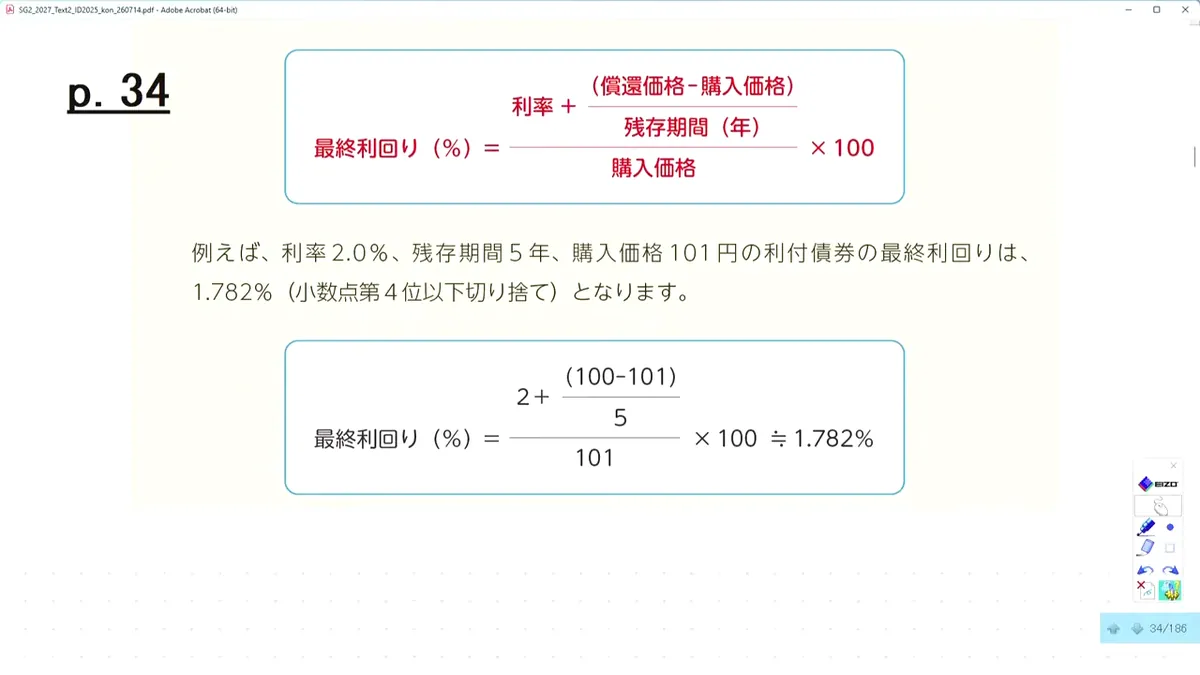
たとえば利率2.0%、残存期間5年、購入価格101円の利付債券の最終利回りは、2+(100-101)÷5=1.8、これを101で割って100を掛けると1.782%(小数点第4位以下切り捨て)となります。講義では「売った値段が書かれていないときは償還価格の100円を使う」という見方が示されており、4つの利回りはいずれも同じ形の式で解けるため、式を1つ覚えておけば対応できます。
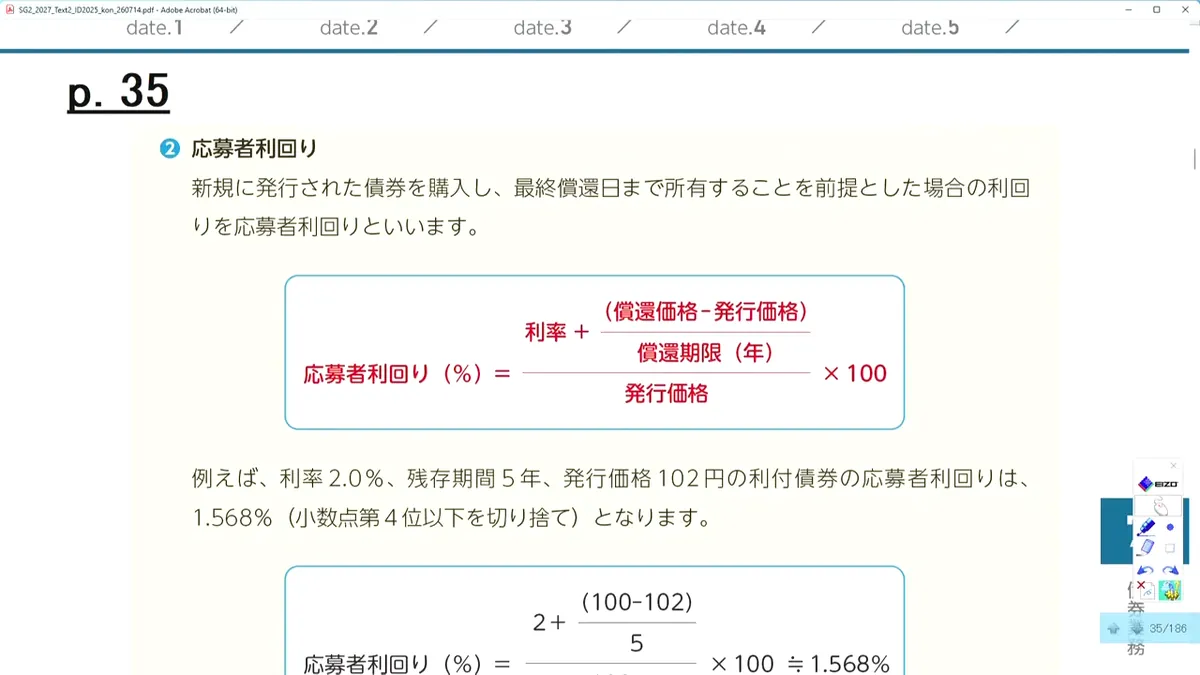
2つ目の応募者利回りは、新規に発行された債券を購入し、最終償還日まで所有することを前提とした場合の利回りです。式の分母が購入価格ではなく発行価格になり、期間も償還期限(年)になります。利率2.0%、残存期間5年、発行価格102円の利付債券の応募者利回りは、2+(100-102)÷5=1.6、これを102で割って100を掛けると1.568%となります。
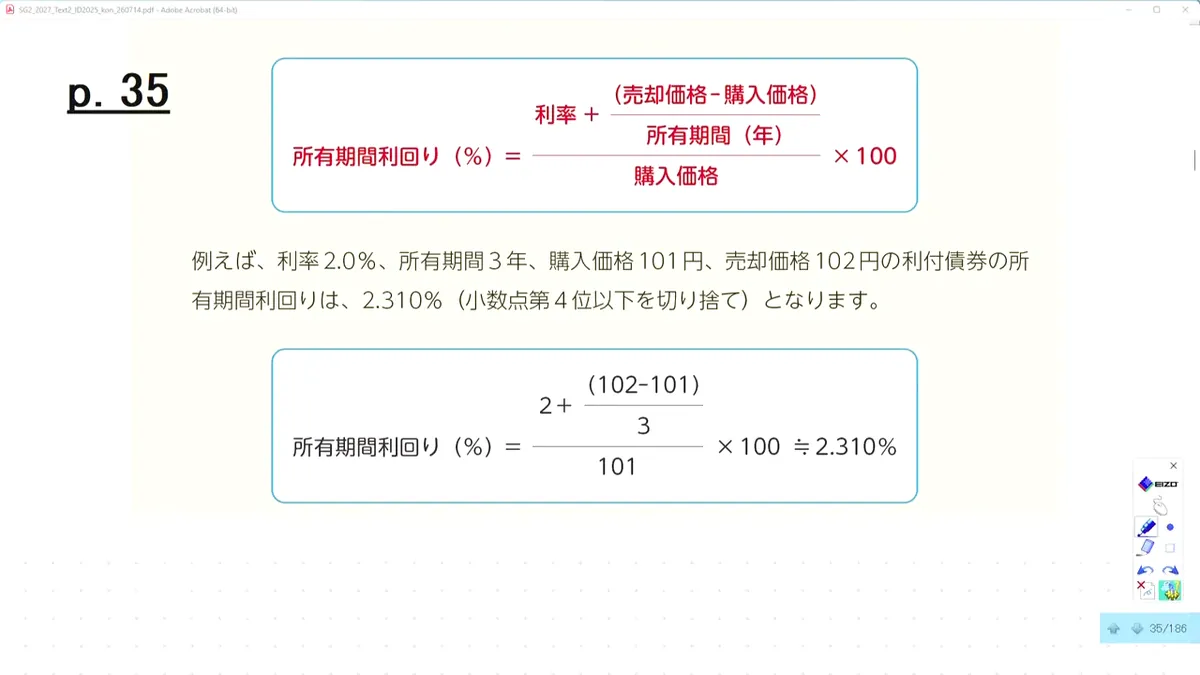
3つ目の所有期間利回りは、投資者が既発債を時価で購入し、償還期限まで保有せず中途売却する場合の利回りです。分子が「利率+(売却価格-購入価格)÷所有期間(年)」になります。利率2.0%、所有期間3年、購入価格101円、売却価格102円の利付債券であれば、2+(102-101)÷3 を購入価格101で割って100を掛けると、2.310%となります。
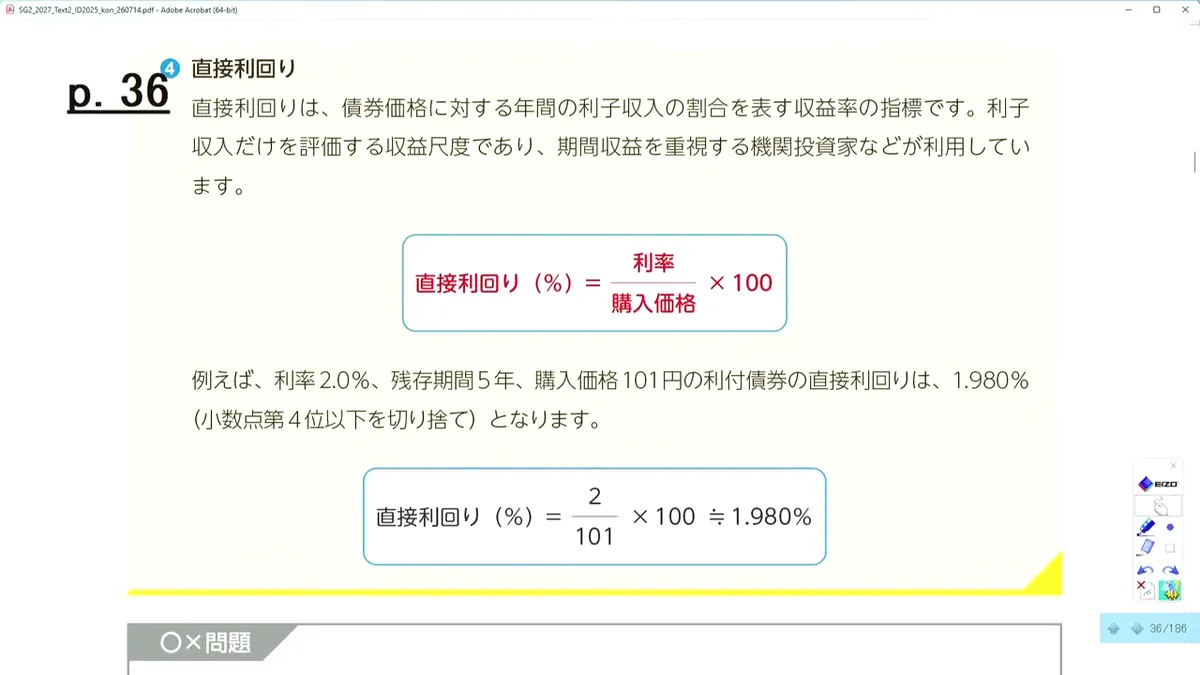
4つ目の直接利回りは、債券価格に対する年間の利子収入の割合を表す収益率の指標です。利子収入だけを評価する収益尺度で、期間収益を重視する機関投資家などが利用しています。式は「利率÷購入価格×100」とシンプルで、利率2.0%、購入価格101円であれば2÷101×100=1.980%となります。償還差損益を考えない点が、ほかの3つとの違いです。
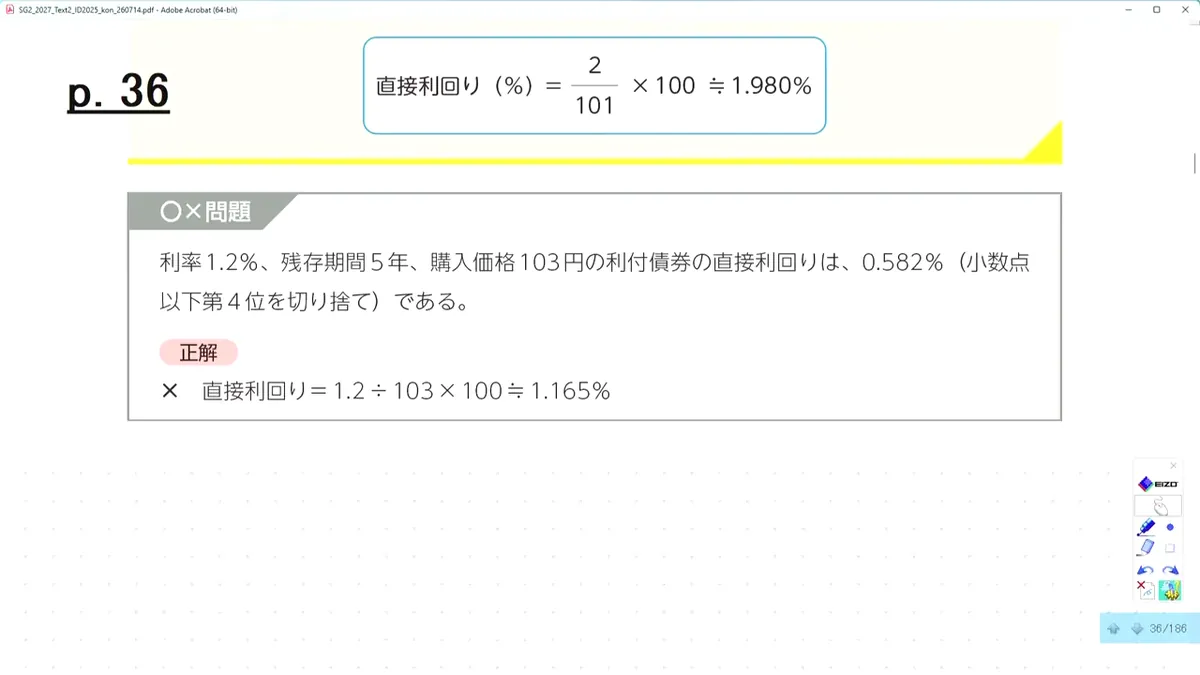
最後に〇✕問題です。「利率1.2%、残存期間5年、購入価格103円の利付債券の直接利回りは0.582%である」という問題ですが、直接利回りは1.2÷103×100=1.165%となるため、答えは✕です。直接利回りの式には残存期間が登場しないことも、あわせて確認しておきましょう。


債券の利回りは五肢選択方式の10点問題として非常によく出ますので、必ずできるようにしておきたい分野です。4つの定義を1つずつ暗記しようとすると手が止まりますが、実際に覚えるものはごくわずかで済みます。数字を変えた問題を何問か解いて、手が勝手に動く状態にしておいてください。