収益性分析と安全性分析の指標を整理する
企業分析では、投資対象である会社が儲かっている会社かどうかをみる収益性分析と、資金繰りの健全度合いなどをみる安全性分析が行われます。この講義では、収益性分析の5つの指標と、安全性分析を構成する流動性分析・財務健全性分析の各指標について、計算式と望ましい水準を整理します。
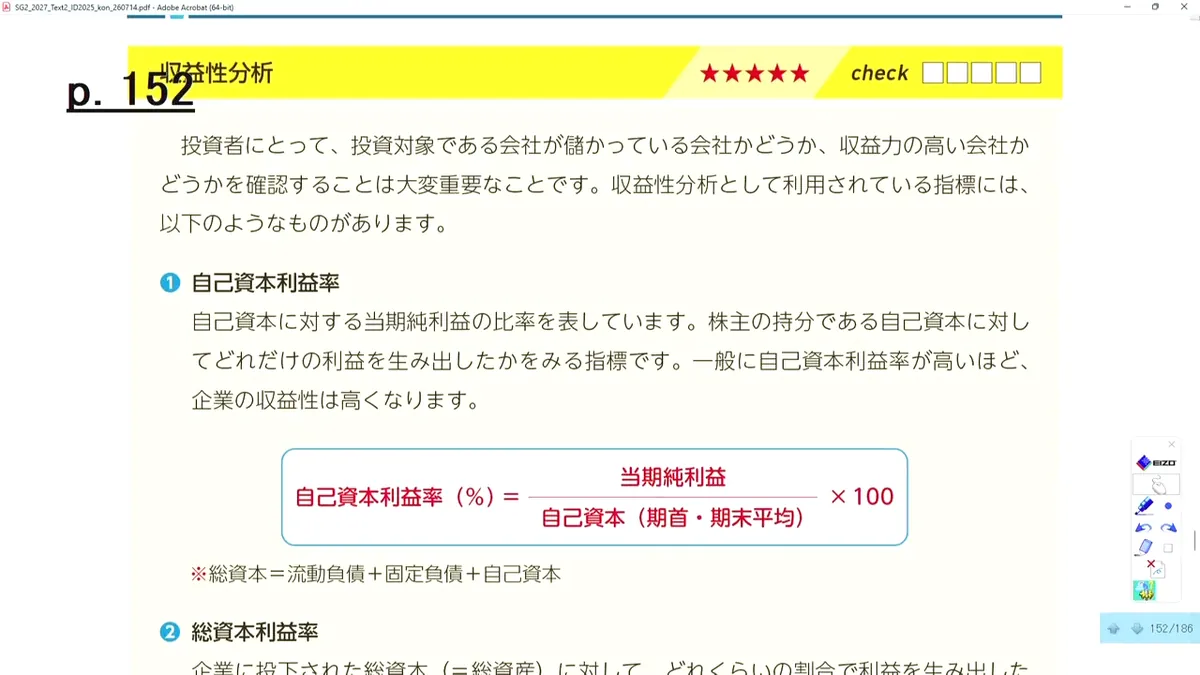
企業分析の方法のうち、まずは収益性分析です。投資者にとって、投資対象である会社が儲かっている会社かどうか、収益力の高い会社かどうかを確認することは大変重要です。1つ目の指標である自己資本利益率は、株主の持分である自己資本に対してどれだけの利益を生み出したかをみる指標で、当期純利益を自己資本(期首・期末平均)で割って100を掛けて求めます。一般に自己資本利益率が高いほど、企業の収益性は高くなります。
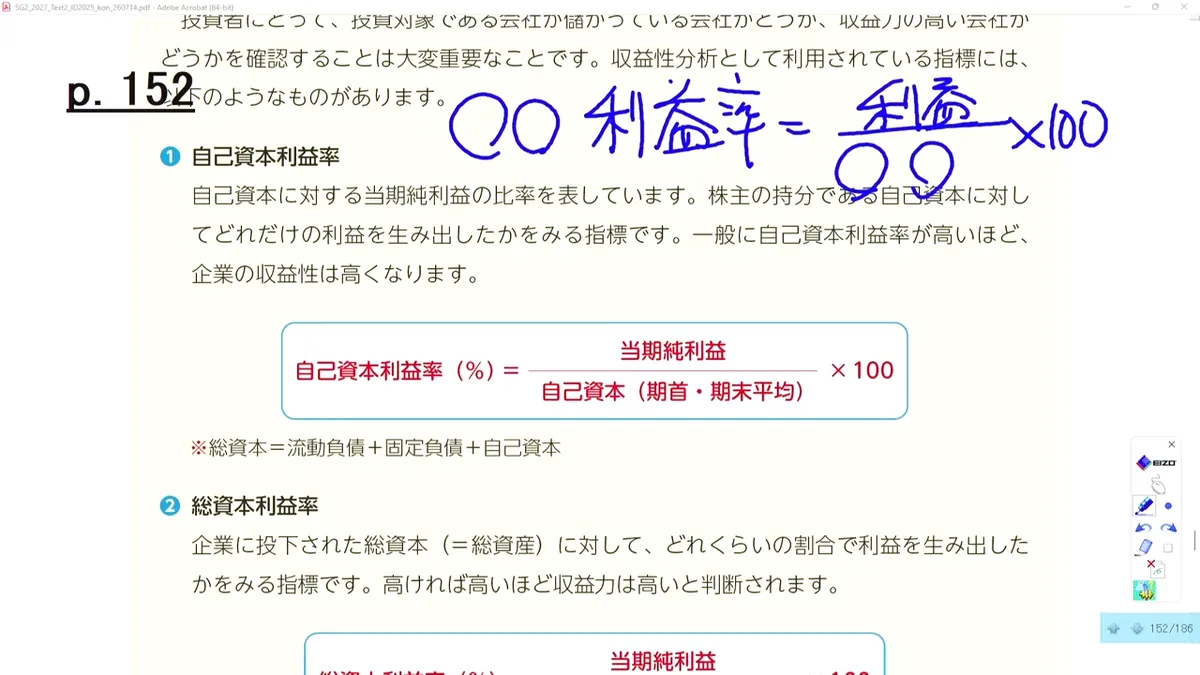
講義では、収益性の指標を覚えるコツが示されます。「〇〇利益率」と名前が付いた指標は、名前の〇〇の部分が分母に、利益が分子に来るという形で共通しています。加えて、「資本」と付く項目は期首・期末平均を使うため、問題文に2年分の数字が載っている場合は2つを足して2で割った平均値を用います。
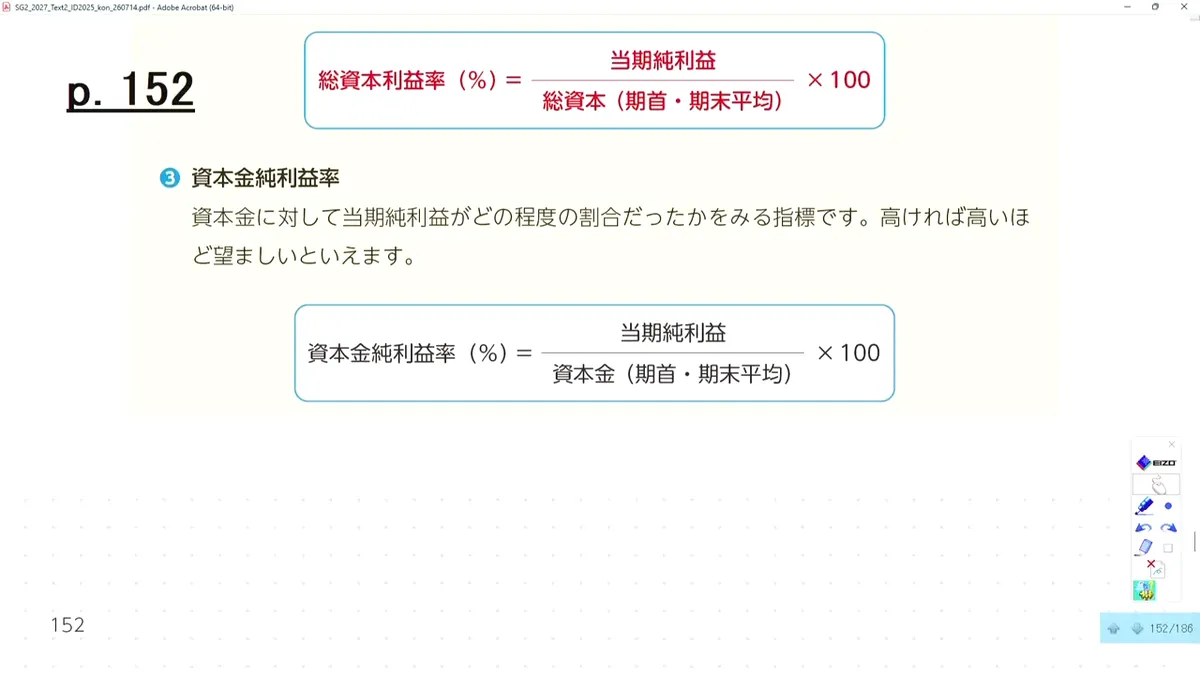
2つ目の総資本利益率は、企業に投下された総資本(=総資産)に対して、どれくらいの割合で利益を生み出したかをみる指標で、当期純利益を総資本(期首・期末平均)で割ります。高ければ高いほど収益力は高いと判断されます。3つ目の資本金純利益率は、資本金に対して当期純利益がどの程度の割合だったかをみる指標で、こちらも資本金(期首・期末平均)を使います。
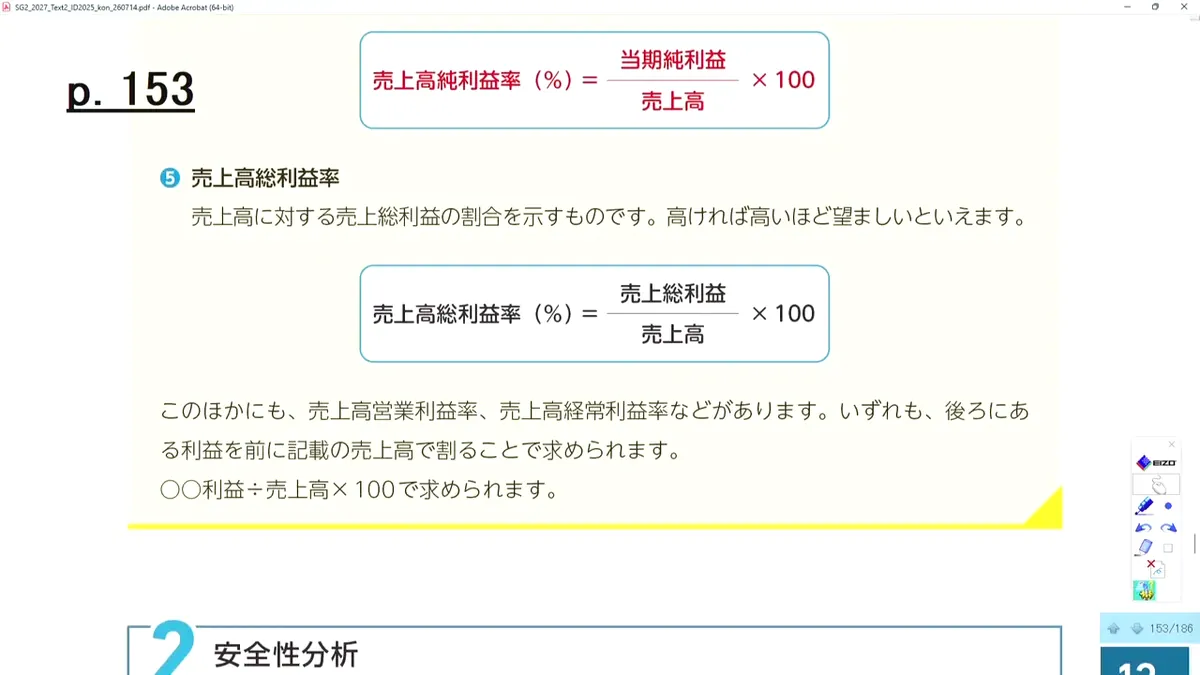
4つ目の売上高純利益率は当期純利益を売上高で割ったもの、5つ目の売上高総利益率は売上総利益を売上高で割ったもので、いずれも高ければ高いほど望ましいといえます。このほかにも売上高営業利益率、売上高経常利益率などがありますが、いずれも「〇〇利益÷売上高×100」で求められます。
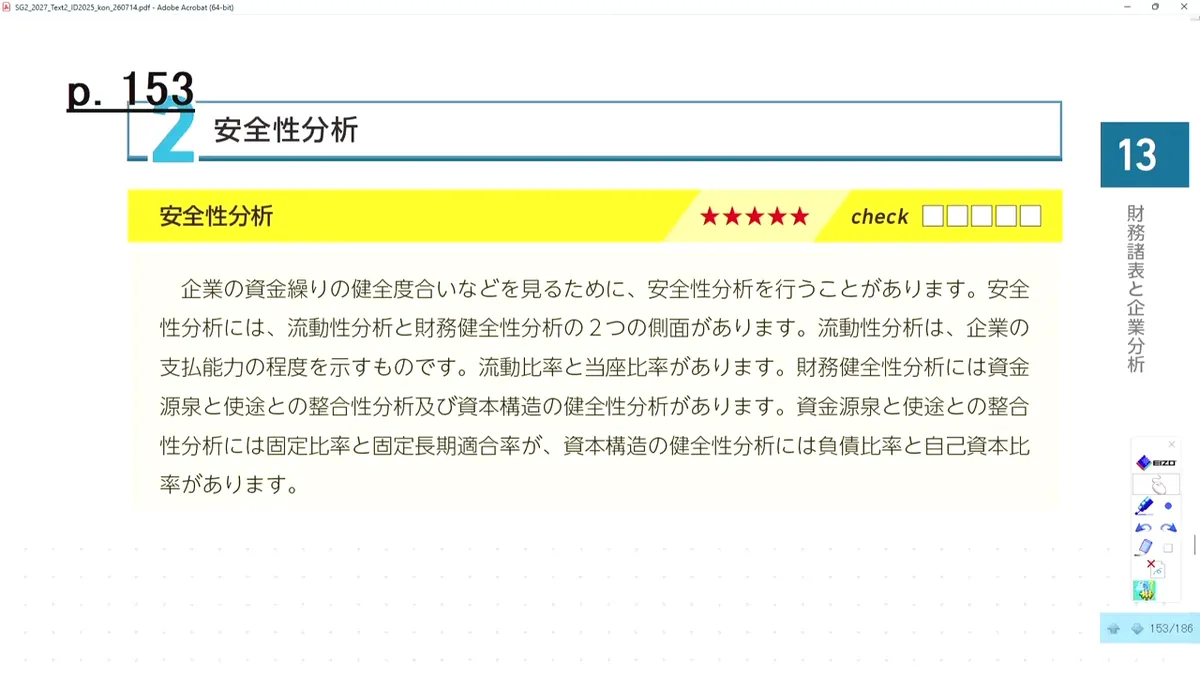
続いて安全性分析です。企業の資金繰りの健全度合いなどを見るために行うもので、流動性分析と財務健全性分析の2つの側面があります。流動性分析は企業の支払能力の程度を示すもので、流動比率と当座比率があります。財務健全性分析には資金源泉と使途との整合性分析(固定比率・固定長期適合率)及び資本構造の健全性分析(負債比率・自己資本比率)があります。
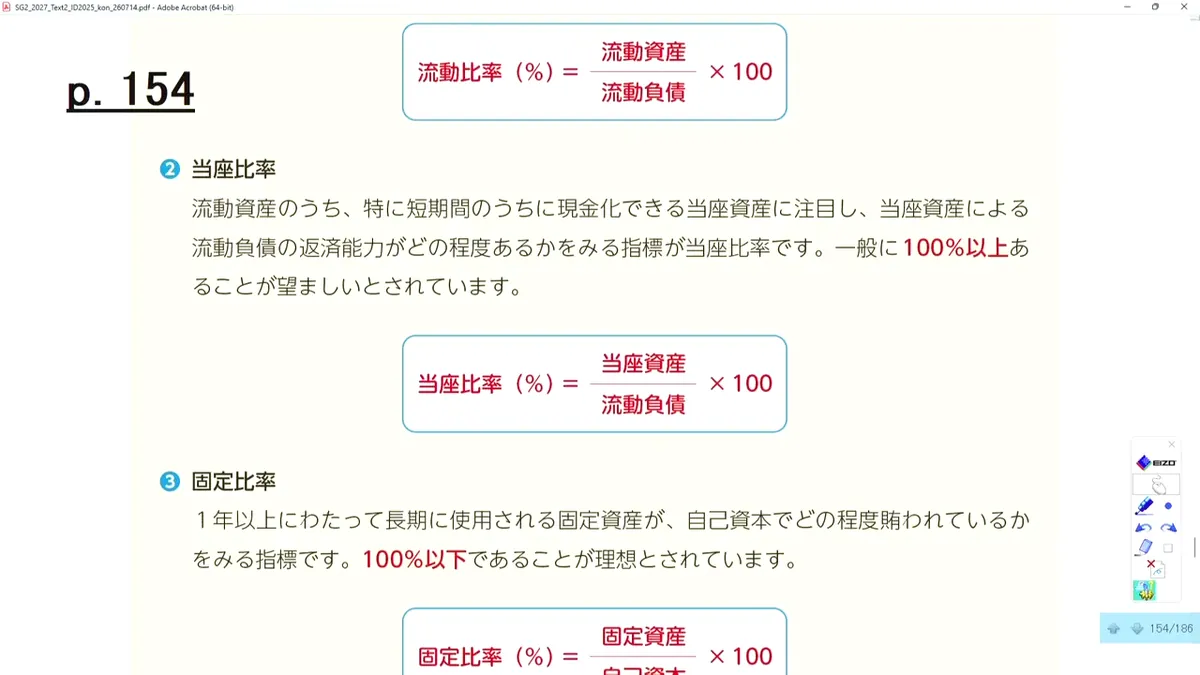
流動比率は、1年以内に返済しなければならない流動負債を、現預金や短期有価証券などの1年以内に現金化できる流動資産でどれだけ賄えるかをみる指標で、200%以上あることが望ましいとされています。当座比率は、流動資産のうち特に短期間のうちに現金化できる当座資産に注目した指標で、100%以上が望ましいとされています。固定比率は、1年以上にわたって長期に使用される固定資産が自己資本でどの程度賄われているかをみる指標で、100%以下が理想です。
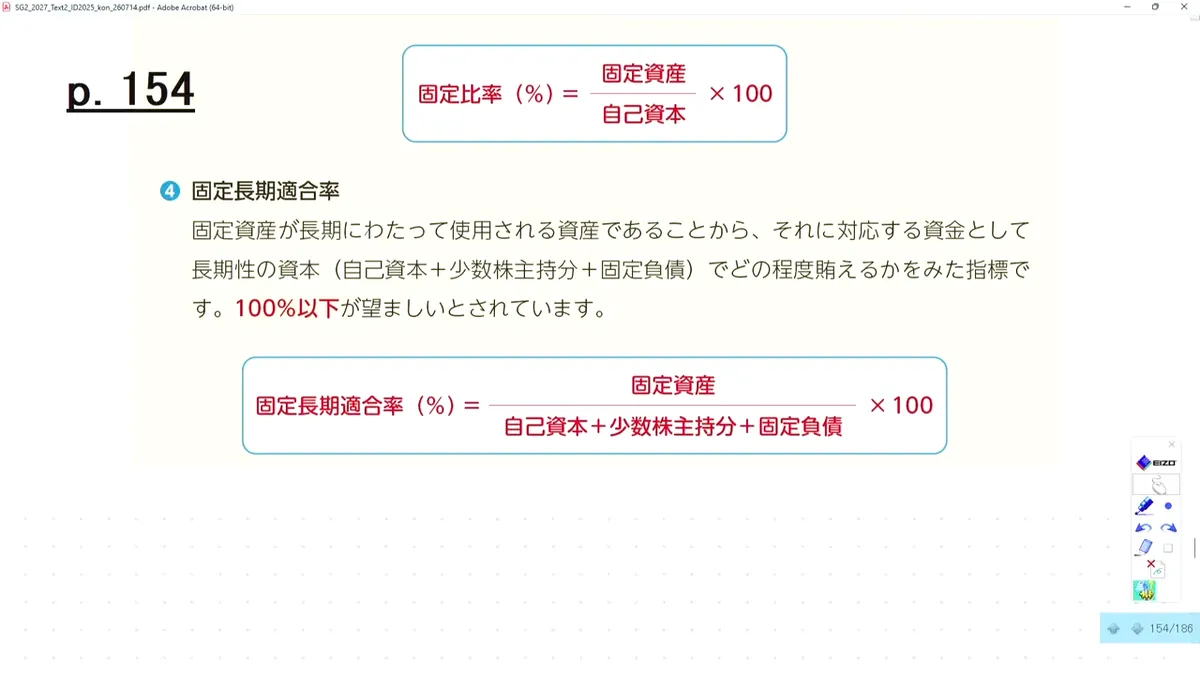
固定長期適合率は、固定資産が長期にわたって使用される資産であることから、それに対応する資金として長期性の資本(自己資本+少数株主持分+固定負債)でどの程度賄えるかをみた指標で、100%以下が望ましいとされています。分母に固定負債まで含める点が固定比率との違いです。
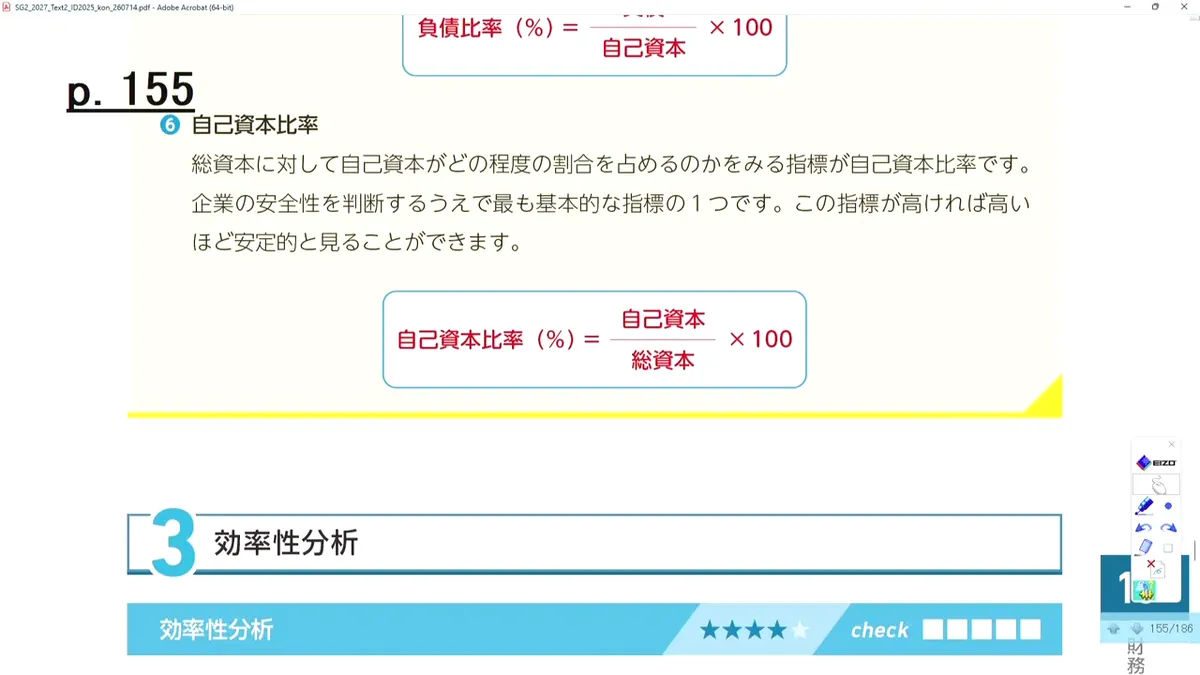
負債比率は負債を自己資本で割ったもので、借入れは少ないほうが望ましいため100%以下が望ましいとされています。自己資本比率は総資本に対して自己資本がどの程度の割合を占めるのかをみる指標で、企業の安全性を判断するうえで最も基本的な指標の1つです。この指標が高ければ高いほど安定的とみることができます。


テキストに並んでいる指標名だけを覚えて終わりにしてしまうと、売上高営業利益率や売上高経常利益率のように、別の利益に置き換えて求めさせる問題が出たときに手が止まります。この講義で扱った指標は一通り覚えたうえで、実際に問題文の数字を入れて答えが出せるところまで練習しておいてください。