証券外務員の計算問題と公式の覚え方|5つの出題パターンと科目別の勉強法
テキストは一周した。〇✕方式なら答えられる。それなのに、五肢選択方式の計算問題になると手が止まる。原因は計算力ではなく、公式の覚え方にあることがほとんどです。この試験に出る計算は5つの型に整理でき、型ごとに「どの科目の、何を求める式か」が決まっています。この記事では、出る公式を科目と対応づけて一覧にし、丸暗記に頼らない4つの覚え方と、公式だけでは解けない「計算の順番」を問う問題の対処法、そして3分野それぞれに合った勉強法を解説します。
なお、本記事は「証券外務員の試験ガイド」の一部です。試験や資格の基本情報から確認したい方は、まずこちらのページをご覧ください。
証券外務員の計算問題は「出る場所」が決まっている
計算問題は1問10点|〇✕方式の5倍の重さがある
計算問題に時間をかける価値があるのは、1問の配点が大きいからです。
この試験の出題形式は2種類あります。〇✕方式は1問2点、五肢選択方式は1問10点。計算を伴う問題は五肢選択方式で問われるため、1問落とすと〇✕方式5問分の失点になります。
二種は全70問で300点満点、内訳は〇✕方式が50問×各2点=100点、五肢選択方式が20問×各10点=200点です。合格は7割の210点以上ですから、〇✕方式を全問正解しても100点で、残りは五肢選択方式から積むことになります。一種は全100問・440点満点(〇✕方式70問×各2点=140点/五肢選択方式30問×各10点=300点)で、合格は308点以上です。
計算問題を「苦手だから後回し」にすると、いちばん重い部分を空けたまま本番を迎えることになります。
ただし「五肢選択方式=すべて計算問題」ではない
よく見かける「計算問題だけで配点の6割を占める」という説明は、公表資料では確認できません。
日本証券業協会が示しているのは、形式ごとの問題数と配点までです。そのうち何問が計算問題かという内訳は公表されていません。五肢選択方式には、複数の記述から正しいものを選ぶ文章題も含まれます。
つまり「計算問題を全部落としても文章題で取り返せる」とも「計算問題だけで受かる」とも言えない、というのが正確なところです。分かっているのは、計算を含む1問が10点だという事実だけです。
計算が出る科目は3分野のうち一部に偏っている
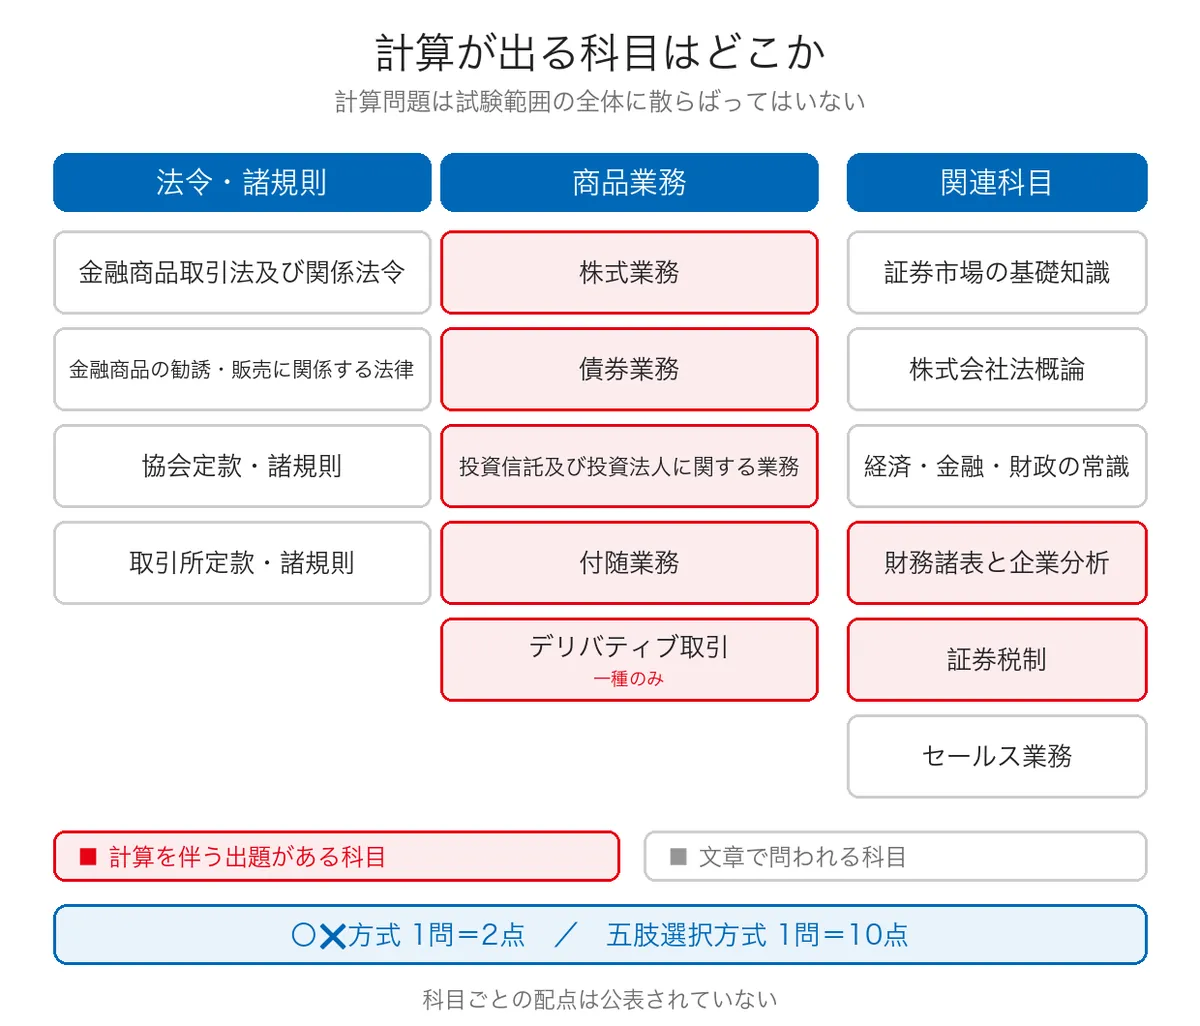
計算問題は試験範囲の全体に散らばっているわけではなく、出る科目がほぼ決まっています。
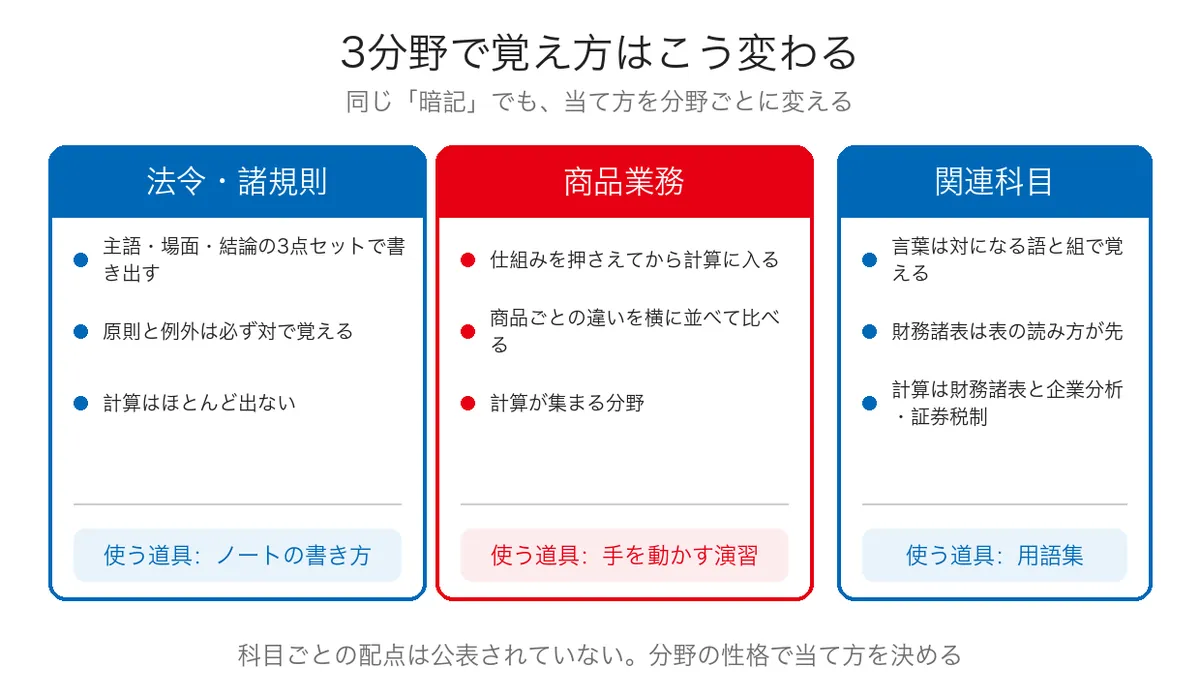
出題科目は3分野に分かれています。法令・諸規則はルールの内容を問う分野で計算はほとんど登場せず、計算が出るのは商品業務(株式業務・債券業務・投資信託及び投資法人に関する業務・付随業務)と、関連科目のうち財務諸表と企業分析・証券税制です。
分野ごとの科目の顔ぶれは試験科目と配点にまとめています。ここで押さえておきたいのは、範囲の全体を均等に回すのではなく、計算が出る側にだけ「手を動かす時間」を割り当てればよいということです。
次章では、その計算が具体的にどんな型で出るのかを整理します。
証券外務員の計算問題は5つの型に分かれる|出る公式の一覧
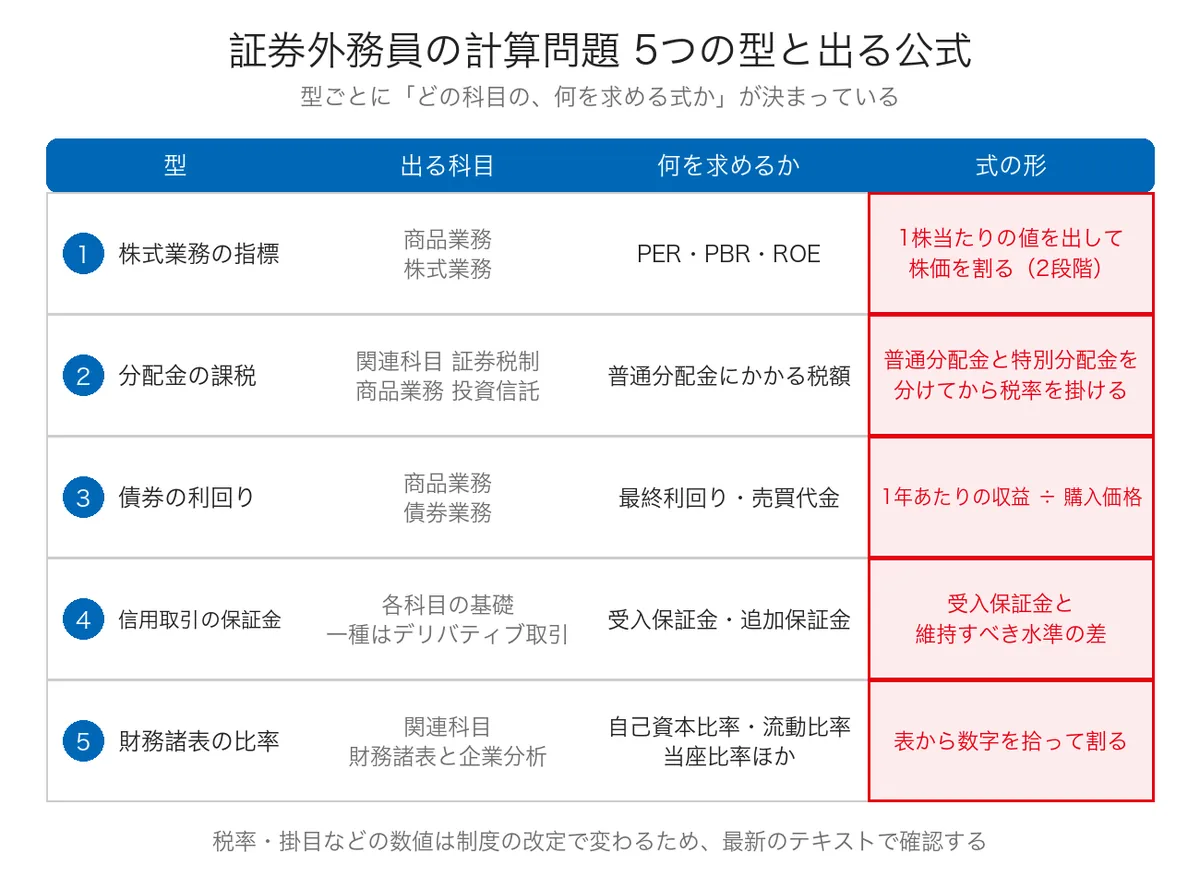
試験に出る計算は、大きく5つの型に分けられます。型ごとに「どの科目の、何を求める式か」が決まっているので、覚える対象はそれほど多くありません。まず全体を一覧で押さえてください。
型①|株式業務の指標(PER・PBR・ROE)は2段階で解く
株式の指標を求める問題は、いきなり答えの式に入らず、2段階で考えると崩れません。
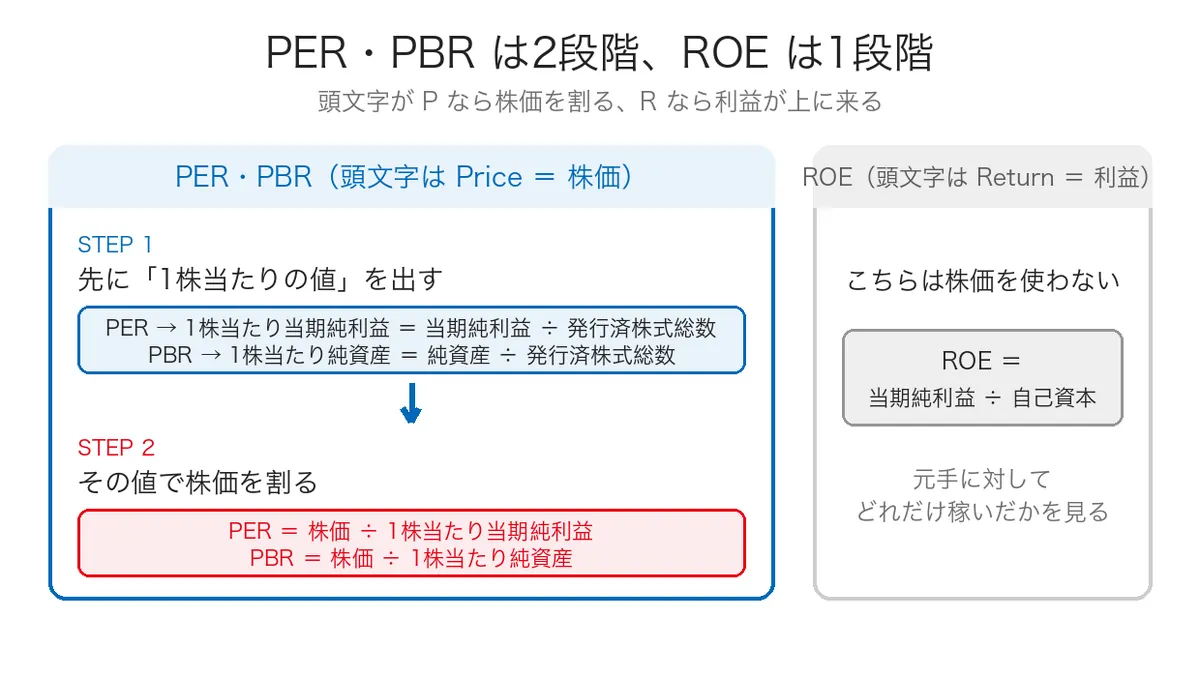
PER(株価収益率)もPBR(株価純資産倍率)も、先に「1株当たりの数値」を出し、それを分母に置いて株価を割る形になっています。頭のPはPrice(株価)で、株価を1株当たりの何かで割る、という共通の型です。
PERなら、1株当たり当期純利益=当期純利益(税引後)÷発行済株式総数を先に出し、PER=株価÷1株当たり当期純利益。PBRなら、1株当たり純資産=純資産÷発行済株式総数を先に出し、PBR=株価÷1株当たり純資産。ROE(自己資本利益率)は頭がReturn(利益)なので向きが変わり、ROE=当期純利益÷自己資本で、どれだけの元手でどれだけ稼いだかを見る指標です。
型②|投資信託の分配金にかかる税金
株式投資信託の分配金は、全額が課税対象になるわけではありません。
分配金は普通分配金と特別分配金(元本払戻金)に分かれます。普通分配金は運用で得られた利益なので課税対象、特別分配金は購入時の値段(個別元本)を下回った分を投資家に払い戻すお金なので、課税対象になりません。
したがって計算は、まず分配金を普通分配金と特別分配金に分け、普通分配金にだけ税率を掛ける、という順序になります。問題文が両方の金額を示してくるのは、この切り分けができるかを問うためです。
この型は税率を覚えているかではなく、どちらに税金がかかるかを言えるかで決まります。
税率や掛目といった数値は制度の改定で変わります。この記事では式の組み立て方までを扱っています。試験で使う数値は、お手元の最新のテキストや問題集で確認してください。
型③|債券の利回りと売買代金
債券の計算は、利回りの考え方が分かればひととおり見通せます。
利回りは「1年あたりいくら儲かるか」を購入価格に対する割合で表したものです。最終利回りは、既に発行されている債券を買って償還まで持つ場合の利回りで、受け取る利息に加えて、買った値段と償還される額の差(償還差損益)を残存年数で割ったものが1年あたりの収益になります。
売買代金を求める問題も、この式の形を組み替えたものです。利回りが与えられていて購入価格を問われるなら、購入価格の側について解き直すことになります。
型④|信用取引の保証金と追加保証金
追加保証金(追証)の問題は、預けている担保が値下がりして不足した額を求めるものです。
受入保証金は、現金で預けた分と、有価証券を担保として差し入れた分の合計です。有価証券は評価額そのままではなく、一定の掛目を掛けた額として扱われます。ここから、建玉の金額に対して最低限維持すべき水準を差し引いた残りが、余裕なのか不足なのかを判断する材料になります。
問題文には現金・担保の有価証券・建玉の金額が並びます。順番に、担保の評価額を出す、受入保証金を合計する、維持すべき水準と比べる、と進めば答えにたどり着きます。数字を代入する前に、この3ステップを紙に書き出しておきます。
型⑤|財務諸表を読んで比率を出す
財務諸表と企業分析では、貸借対照表・損益計算書の数字から比率を出す問題が出ます。
求めるものは限られていて、自己資本比率、流動比率、当座比率といった比率が中心です。いずれも、表のどの数字を拾うかが決まれば、計算そのものは単純な割り算です。
難しいのは式ではなく、貸借対照表のどこが流動資産で、どこが流動負債かを取り違えないことのほうです。表の見方は関連科目の性格とあわせて押さえておくと、拾い間違いが起きにくくなります。
公式の覚え方|丸暗記に頼らない4つの技法
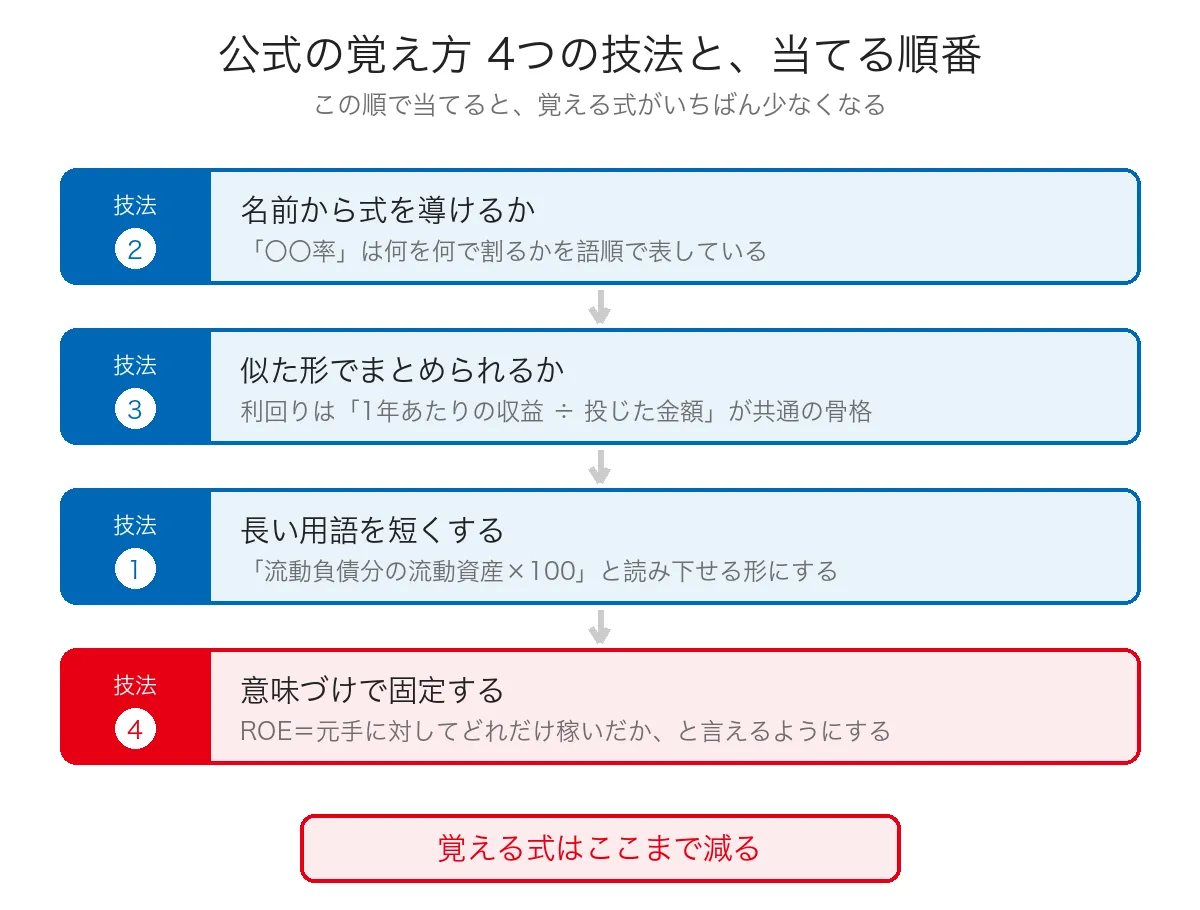
技法①|長い式は頭文字に置き換えて短くする
公式が覚えられない原因の多くは、式が難しいことではなく、専門用語が長いことです。
用語をそのまま並べると一行が長くなり、それだけで覚える気が失せます。答えを記述する試験ではなく選択肢から選ぶ形式なので、用語を一字一句そのまま覚えておく必要はありません。
流動比率であれば「流動負債分の流動資産×100」、当座比率なら「流動負債分の当座資産×100」と、自分が読み下せる短い形にしてしまいます。このとき気をつけるのは、頭文字が重なる用語です。流動資産と流動負債はどちらも「流動」なので、「し」と「ふ」のように自分で区別を付けておきます。
技法②|用語をそのまま式に読み替える
用語の名前そのものが式になっている公式があります。
「◯◯率」という名前は、多くの場合「何を何で割ったか」を語順のまま表しています。名前を読めば式が出てくる、という関係になっているものは、覚える対象から外せます。
自己資本比率なら「総資本に占める自己資本の割合」ですから、自己資本を総資本で割って100を掛ける。配当性向なら「利益のうちどれだけを配当に回したか」ですから、配当金を当期純利益で割って100を掛ける。名前の中の言葉が、そのまま分子と分母になります。
技法③|似た形の式はパターンでまとめて覚える
一本ずつ覚えるより、同じ形の式をまとめて覚えたほうが定着します。
利回りの計算のように、式の見た目が複雑なものほど、実は共通の骨格を持っています。骨格を先に覚えておけば、細部が違う式にも当てはめられます。
利回りの式であれば、分子には「1年あたりの収益」、分母には「投じた金額」が来るという骨格は共通です。引き算の向きも、売った側から買った側を引く、という並びで揃います。骨格を先に決めておくと、問題文で与えられた数字をどこに入れるかで迷わなくなります。
技法④|意味が分かる式は意味で覚える
何を測る指標なのかが分かると、式は思い出しやすくなります。
丸暗記した式は、時間が経つと分子と分母が入れ替わって記憶されがちです。指標の目的から考えると、どちらが上でどちらが下かを自分で確かめられます。
ROEは「預かった元手でどれだけ稼いだか」を見る指標です。そう理解していれば、稼いだ額(当期純利益)が上、元手(自己資本)が下だと分かります。逆に、意味が分からないまま覚えた式は、本番で少し形を変えて出されると対応できません。
4つの技法は併用するものです。まず名前から導けるか(技法②)を試し、導けなければ骨格でまとめ(技法③)、それでも残るものを短くして(技法①)、意味づけで固定する(技法④)。この順で当てると、覚える量がいちばん少なくなります。
公式を覚えても解けない問題|計算の「順番」で覚える
1つの式では答えが出ない問題がある
公式を全部覚えたのに解けない、という問題があります。
答えを出すまでに複数の値を順番に求める必要があり、途中の値を1つ間違えると最後まで狂うタイプの問題です。式そのものは難しくないのに、どこから手を付けるかが分からず止まってしまいます。
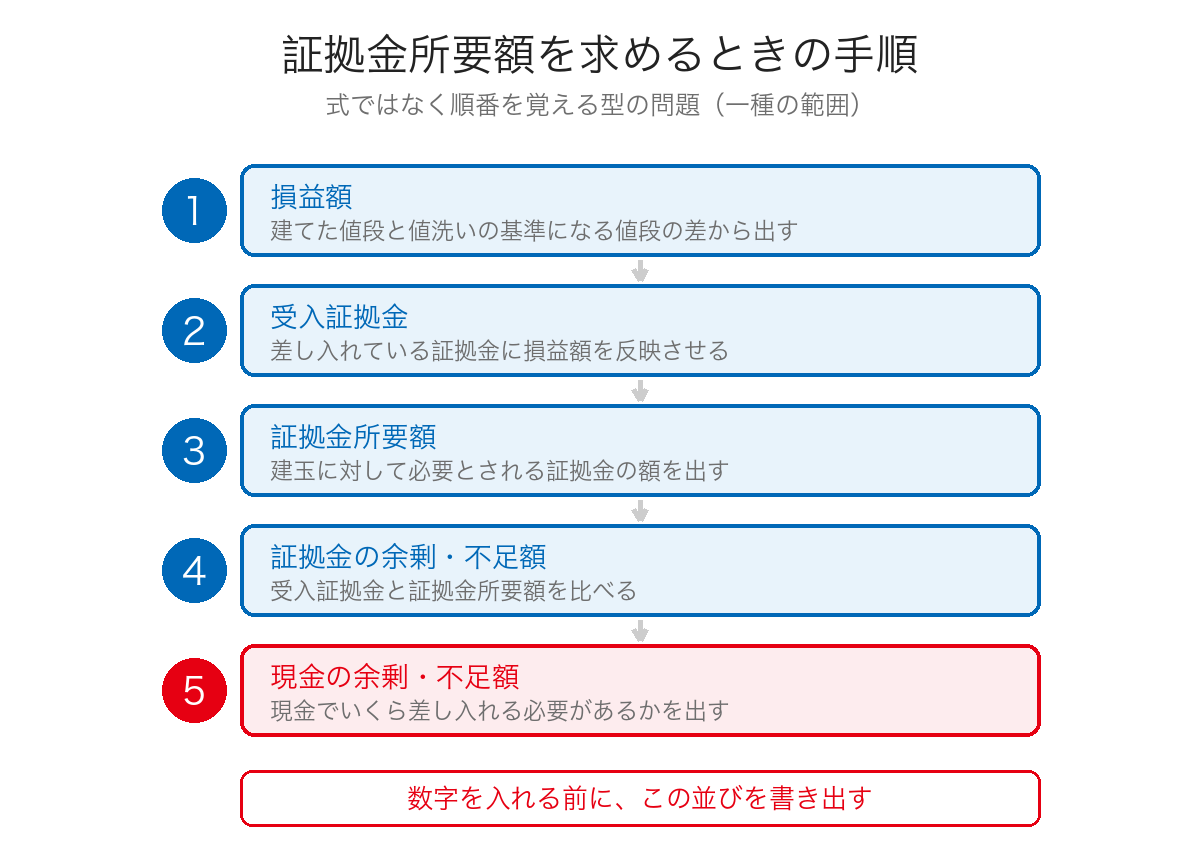
代表的なのが、先物取引で証拠金所要額を求める問題です。値洗い後の状態を出すために、次の順で1つずつ確定させていきます。
損益額を出す
建てた値段と値洗いの基準になる値段の差から、いま抱えている損益を確定させます。ここを間違えると以降がすべてずれます。
受入証拠金を出す
差し入れている証拠金に、損益額を反映させた額を求めます。
証拠金所要額を出す
建玉に対して必要とされる証拠金の額を求めます。
証拠金の余剰・不足額を出す
受入証拠金と証拠金所要額を比べ、足りているか足りていないかを判定します。
現金の余剰・不足額を出す
最後に、現金でいくら差し入れる必要があるかを求めます。ここが設問の答えになります。
この型で問われているのは、公式の記憶ではなく手順の記憶です。
順番を先に書き出してから数字を入れる
対策は単純で、解き始める前に手順を書き出すことです。
問題文の数字を見た瞬間に計算を始めると、目についた数字から処理してしまい、順番が崩れます。先に空欄の並びを作ってしまえば、あとは埋めるだけの作業になります。
演習のときは、問題を解く前に手順だけを紙に書く練習を数回入れてみてください。数字を入れずに順番だけを再現できるようになれば、本番で問題文が長くても迷いません。
同じ型の問題は数字を変えて繰り返し出されるので、順番を覚えておけば毎回同じ手つきで処理できます。
なお、先物取引や証拠金の計算は一種の範囲です。二種を受ける方は、次章からの分野別の勉強法に進んでください。
【法令・諸規則】ルールと例外は「条件」で覚える
ここからは、計算以外の部分も含めて、分野ごとに覚え方をどう変えるかを見ていきます。
この分野で問われているもの
法令・諸規則は、業務で守るべきルールの中身を正確に押さえているかを見る分野です。
用語の定義や、してはいけない行為の線引きが問われます。計算はほとんど出てこない代わりに、曖昧な理解のままだと〇✕方式で取りこぼします。
「誰が」「どういう場面で」「何をしてはいけないのか」。この3点が揃って初めて1つのルールになります。どれか1つでも抜けていると、少し条件を変えられただけで判断できなくなります。
覚え方|主語・場面・結論を並べて書き出す
ルールは文章のまま覚えず、3列に分解して書き出します。
テキストの文章を丸ごと覚えようとすると、量に対して思い出せる割合が下がります。主語(誰が)・場面(どんなとき)・結論(どうなる)に分けておくと、問題文と照らし合わせる作業になります。
〇✕方式は、この3列のどれか1つを入れ替えて誤りを作る形が多く見られます。主語が違う、場面が違う、結論だけ逆、と当たりを付けられるようになると、判断が速くなります。
例外は原則とセットでしか意味がない
例外だけを単独で覚えると、かえって混乱します。
例外は「原則がこうだから、この場合だけ違う」という形でできています。原則が頭に入っていない状態で例外だけを覚えると、どちらが原則だったかが分からなくなります。
ノートに書くときは、原則を先に書き、その下にぶら下げる形で例外を書きます。原則と例外の対を1つの単位として扱うということです。
この分野は覚える量が多く見えますが、対で整理すると数はぐっと減ります。
【商品業務】仕組みを押さえてから計算に入る
この分野で問われているもの
商品業務は、扱う商品ごとの仕組みと、その取引に伴う計算が問われる分野です。
株式業務・債券業務・投資信託及び投資法人に関する業務・付随業務の4科目で構成され、前半で挙げた計算の型のうち3つ(株式の指標・債券の利回り・分配金)がここに集まっています。
読むだけでは仕上がらない分野だと言われるのは、この計算があるからです。テキストを何度読み返しても、手を動かしていなければ本番で解けません。この分野は最初から演習込みで時間を見積もっておきます。
仕組みが先、計算は後
計算から入ると遠回りになります。
何を計算しているのかが分からないまま式を当てはめると、問題文の条件が少し変わっただけで手が止まります。商品の仕組みが分かっていれば、式は「その仕組みを数字にしたもの」として理解できます。
分配金の課税を例にすると、普通分配金と特別分配金の違いは仕組みの話です。この違いが分かっていれば、どちらに税金がかかるかは覚えるまでもありません。仕組みを飛ばして式だけ覚えた人が間違えるのは、いつもこの切り分けです。
五肢選択方式では選択肢を比べる作業になる
同じ知識でも、〇✕方式と五肢選択方式では必要な持ち方が変わります。
〇✕方式は1つの記述が正しいかを単体で判断できれば足りますが、五肢選択方式は似た記述を並べて比べる作業になります。単語単位ではなく、比較できる形に整えておく必要があります。
商品ごとの違いを表にして並べておくと、この比較がしやすくなります。同じ観点(誰が発行するか・どこで売買するか・何にお金がかかるか)で商品を横に並べる、という作り方です。
解いたあとどう戻すかまで含めた演習の進め方は過去問と問題集の使い方にあります。
【関連科目】言葉の定義と、数字を読む科目
この分野で問われているもの
関連科目は、商品や法令の背景となる知識を広く扱う分野です。
3分野のなかでは科目数がいちばん多く、証券市場の基礎知識から証券税制まで幅があります。ただし、科目数が多いことと、学習時間を多く割くべきことは別の話です。
この分野の中で計算が出るのは、財務諸表と企業分析、証券税制のあたりに限られます。それ以外の科目は、言葉の意味を正確に押さえられているかが中心です。
用語は定義と対比で押さえる
この分野でつまずく原因は、似た用語の取り違えです。
意味の近い言葉が並ぶため、それぞれを単独で覚えると、選択肢に両方が出てきたときに区別できません。
用語は1つずつではなく、対になる言葉と並べて覚えます。フォーサイトのeラーニング「ManaBun」には用語集が入っているので、テキストを読みながら分からない言葉が出たらその場で引き、対になる言葉も一緒に確認しておくと、あとで覚え直す手間が減ります。
財務諸表は、式より表の読み方
財務諸表と企業分析は、計算そのものより数字を拾う場所で差がつきます。
自己資本比率も流動比率も、式は単純な割り算です。間違いの多くは、貸借対照表のどこが流動資産でどこが流動負債かを取り違えることから起きます。
表の項目を一度だけ手書きで写してみると、位置関係が頭に残ります。式を覚える前にこれをやっておくと、あとの計算が速くなります。
一種で加わるのは「デリバティブ取引」1科目
出題科目表の上での差は1科目
一種と二種の出題範囲の差は、思われているほど大きくありません。
出題科目表を比べると、一種は商品業務に「デリバティブ取引」が加わって15科目になります。二種は14科目で、それ以外の顔ぶれは同じです。
なお、二種にも注記が付いていて、職務の範囲外である信用取引及びデリバティブ取引についても、その基礎的知識について「株式業務」「債券業務」等各関連の科目に含めて出題します、とされています。つまり二種でも、この分野にまったく触れずに済むわけではありません。
差は科目の数ではなく、次に述べる問われ方の深さのほうにあります。
同じ範囲でも問われ方が変わる
一種と二種では、求められる知識の深さそのものが違います。
出題科目表では、一種は「実務的、専門的知識」、二種は「基礎的知識」(どちらもコンプライアンスに関する基本的かつ重要な事項を含む)と書き分けられています。
計算問題で言えば、二種では仕組みを理解していれば答えられる問題が、一種では複数の値を順に求める形で出てくる、という差になって表れます。証拠金の計算はその代表です。
二種の型をそのまま持ち込む
一種のデリバティブ取引も、入り方は商品業務と同じです。
仕組みを押さえてから計算に入る、複数段になる計算は順番から覚える。この2つを当てれば、扱いは変わりません。
一種と二種のどちらから受けるか、両方受けるかは一種と二種の違いで比べています。
範囲が広がったというより、同じ道具を使う場面が1つ増えたと考えると組み立てやすくなります。
学習の順序と、詰まったときの戻り先
計算が出る科目を後回しにしない
順序を決めるときの基準は、科目数ではなく「手を動かす必要があるかどうか」です。
読めば入る科目は、あとからでも詰められます。一方、計算を含む科目は演習の時間が要るので、日程の終盤に寄せると練習量が足りなくなります。
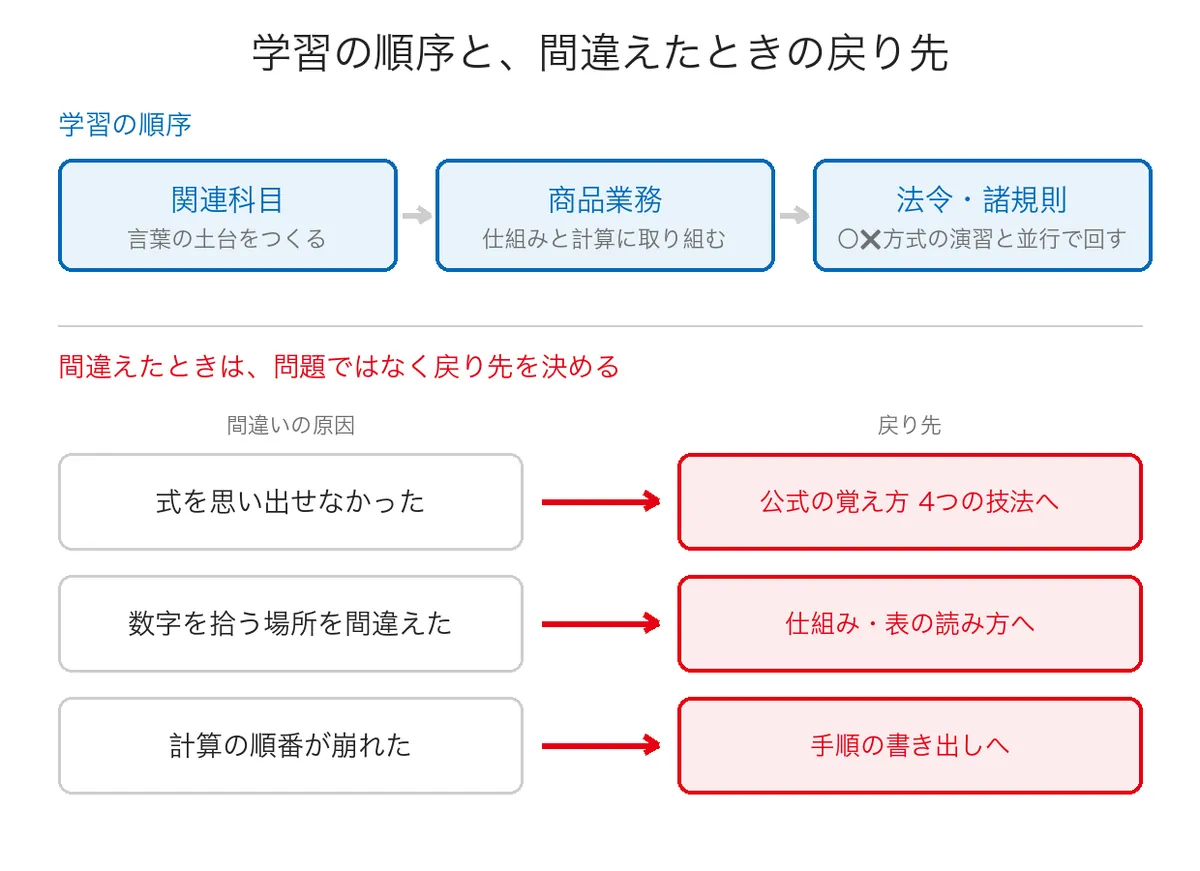
一つの組み方は、関連科目で言葉の土台を作り、商品業務で仕組みと計算に取り組み、法令・諸規則を〇✕方式の演習と並行で回す、という順です。法令は覚える量が多いので、まとめて後半に置くと直前がきつくなります。
全体でどれくらい時間を見ておくかは勉強時間とスケジュールで数字に落としています。
間違えたら、問題ではなく分野に戻る
計算問題を間違えたときは、その問題を解き直すだけで終わらせません。
同じ問題をもう一度解けば正解できますが、それは答えを覚えているからかもしれません。確認したいのは、同じ型の別の問題でも解けるかどうかです。
間違いの原因を3つに切り分けてみてください。式を思い出せなかったのなら覚え方の技法に戻る、式は合っていたが数字を拾う場所を間違えたのなら仕組みや表の読み方に戻る、順番が崩れたのなら手順の書き出しに戻る。戻り先が決まれば、やり直しは短時間で済みます。
読む・解く・戻すという1周の回し方は独学と勉強方法で扱っています。
どうしても崩れるときは教材の側を変える
覚え方を変えても計算問題が安定しない場合は、使っている教材を見直す余地があります。
解説が答えの式だけを示していると、どこで間違えたのかが自分では分かりません。途中の値まで示している教材なら、原因の切り分けができます。
フォーサイトの証券外務員講座では、主教材としてテキスト・問題集・模擬試験、副教材として受講ガイド・戦略立案編・合格必勝編・演習ノートを用意しています(通常プランの場合。デジタルプランは教材をすべてManaBunで提供し、紙で届くのは受講ガイドのみで、演習ノートは付きません)。eラーニングのManaBunには講義動画+音声、デジタルテキスト、確認テスト、合格カード、用語集、学習スケジュールが入っており、わからないところは質問フォームから質問でき、専任講師が回答します(無料で質問できる回数には上限があり、超過分は1回500円(税込)です)。
どのプランで何が届くかは教材の内容に載せています。
この記事のまとめ

よくある質問
計算問題の問数は公表されていません。公表されているのは形式ごとの内訳で、二種は〇✕方式50問・五肢選択方式20問、一種は〇✕方式70問・五肢選択方式30問です。計算を伴う問題は五肢選択方式で問われるため、1問あたり10点になります。
おすすめしません。二種は300点満点のうち五肢選択方式が200点、一種は440点満点のうち300点を占めます。合格は7割以上(二種210点・一種308点)なので、五肢選択方式を大きく落とすと届きにくくなります。必要な得点をどう積むかは合格点のページをご覧ください。
本数を数えるより、名前から導ける式を先に外すほうが早く進みます。「◯◯率」という名前の多くは、そのまま何を何で割るかを表しています。残ったものだけを、形でまとめて覚えていきます。
使う計算は四則演算が中心で、高度な数学は出てきません。つまずきやすいのは計算そのものより、どの式を使う場面かを判断するところです。この記事の型の整理は、その判断を早くするためのものです。
出題科目表の上での差は、商品業務に「デリバティブ取引」が加わる1科目です。ただし問われ方が一種は「実務的、専門的知識」、二種は「基礎的知識」と分けて示されており、複数の値を順に求める形の問題が増えます。
- 出身
- 岐阜県大垣市
- 趣味
- 旅行、御朱印巡り
- 尊敬する人
- 福沢諭吉


計算問題が苦手だという方の多くは、公式を紙に何度も書き写して覚えようとしています。書く回数を増やすより、その式が何を測っているのかを一度言葉にしてみてください。「元手に対してどれだけ稼いだか」「株価が1株当たりの利益の何倍か」。そう言えるようになった式は、本番で形を変えて出されても崩れません。覚える式の数は、皆さんが思っているほど多くありません。